 Civilnet
Par Ani Paitjan
Le gouvernement arménien a décidé d’allouer 12,5 milliards de drams supplémentaires au programme de remboursement des intérêts hypothécaires. Cette rallonge, votée le 2 octobre, s’explique par l’explosion du nombre de bénéficiaires, qui a déjà dépassé les prévisions pour 2025.
Ce mécanisme, instauré en 2014 bien avant l’arrivée de Nikol Pashinyan au pouvoir, a transformé en profondeur l’accès au logement. À l’époque, il s’agissait de stimuler un secteur de la construction encore fragile et de canaliser l’épargne des ménages vers un marché formel. En pratique, les citoyens salariés pouvaient récupérer, sous forme de crédit d’impôt, les intérêts payés à la banque pour leur prêt immobilier. L’idée était à la fois de soutenir la demande, d’encourager l’urbanisation et de réduire l’économie informelle.
Entre succès populaire et inquiétudes budgétaires
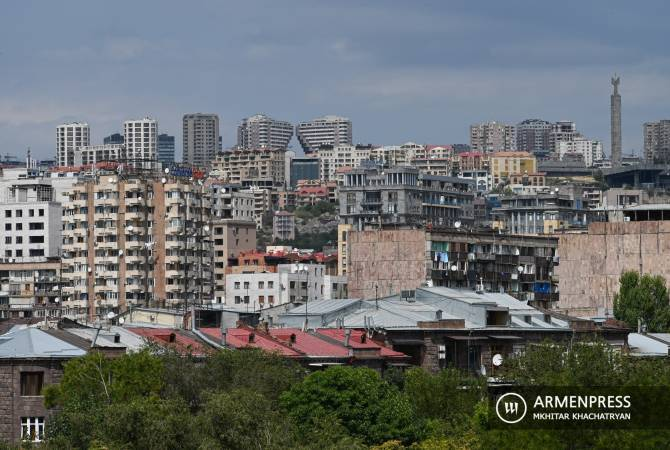
Dix ans plus tard, le succès est indéniable. Près de 50 000 personnes en avaient bénéficié en 2024, et déjà plus de 61 000 y ont eu recours sur les huit premiers mois de 2025. Le programme a joué un rôle de catalyseur pour l’immobilier : les grues n’ont jamais été aussi nombreuses dans le ciel d’Erevan, et les promoteurs étendent désormais leurs projets en dehors de la capitale.
Mais cette réussite a un coût. Sur les 84 milliards de drams prévus pour 2025, 70 milliards ont été consommés en seulement neuf mois. La rallonge budgétaire ne suffira sans doute pas à calmer les interrogations des économistes, qui soulignent l’effet d’emballement que ce type de soutien peut provoquer. Selon eux, le dispositif, en réduisant artificiellement le coût du crédit, alimente la hausse des prix de l’immobilier et crée une pression supplémentaire sur les finances publiques.
Une viabilité discutée
Certains experts estiment que le système n’est pas viable à long terme. Il bénéficie avant tout aux classes moyennes et supérieures, celles qui ont déjà accès au crédit, et risque d’accroître les inégalités au détriment des ménages modestes. À mesure que la demande croît, le coût pour l’État devient exponentiel. Des réformes ont déjà été introduites : plafonnement des montants remboursables, limitation progressive du dispositif à Erevan puis aux autres régions, afin d’en réduire l’ampleur et de réorienter la construction hors de la capitale.
Les critiques rappellent aussi qu’un soutien mal calibré peut déboucher sur une bulle immobilière. C’est ce qui s’est produit en Irlande ou en Espagne dans les années 2000, où des dispositifs fiscaux généreux, combinés à une forte demande de logements, ont contribué à une explosion des prix avant de précipiter l’éclatement de la bulle.
Leçons internationales
À l’inverse, certains pays ont utilisé des mécanismes proches avec plus de succès. La Lituanie et la Pologne, par exemple, ont mis en place des programmes ciblés de soutien hypothécaire réservés aux jeunes ménages ou aux familles nombreuses. Ces dispositifs, limités dans le temps et assortis de conditions strictes, ont dynamisé la construction tout en restant soutenables pour les finances publiques.
L’Arménie, elle, a choisi une approche beaucoup plus large, qui a favorisé une croissance rapide du secteur mais au prix d’un fardeau budgétaire croissant. La question n’est donc plus de savoir si le programme est populaire — il l’est indéniablement — mais jusqu’où l’État peut continuer à le financer sans risquer de déséquilibrer ses comptes.
Un enjeu économique et social
Pour le gouvernement, réduire ou supprimer brutalement ce mécanisme serait politiquement risqué : il est perçu comme un soutien concret aux familles et comme un symbole de modernisation du marché immobilier. Mais les économistes insistent : un ajustement progressif s’impose, faute de quoi le pays risque de subventionner indéfiniment une dynamique de construction qui n’aurait plus rien de naturel.
La rallonge de 12,5 milliards de drams votée début octobre illustre bien ce dilemme : répondre à une demande sociale pressante sans aggraver une dépendance budgétaire déjà préoccupante. L’avenir du dispositif se jouera sans doute dans sa capacité à se transformer, à se cibler davantage et à s’inspirer des expériences étrangères. Car si la pierre est perçue comme une valeur refuge, elle peut aussi devenir un piège coûteux lorsqu’elle repose sur des fondations fiscales fragiles.

 Histoires