 Civilnet
Արշալույս Մղդեսյան
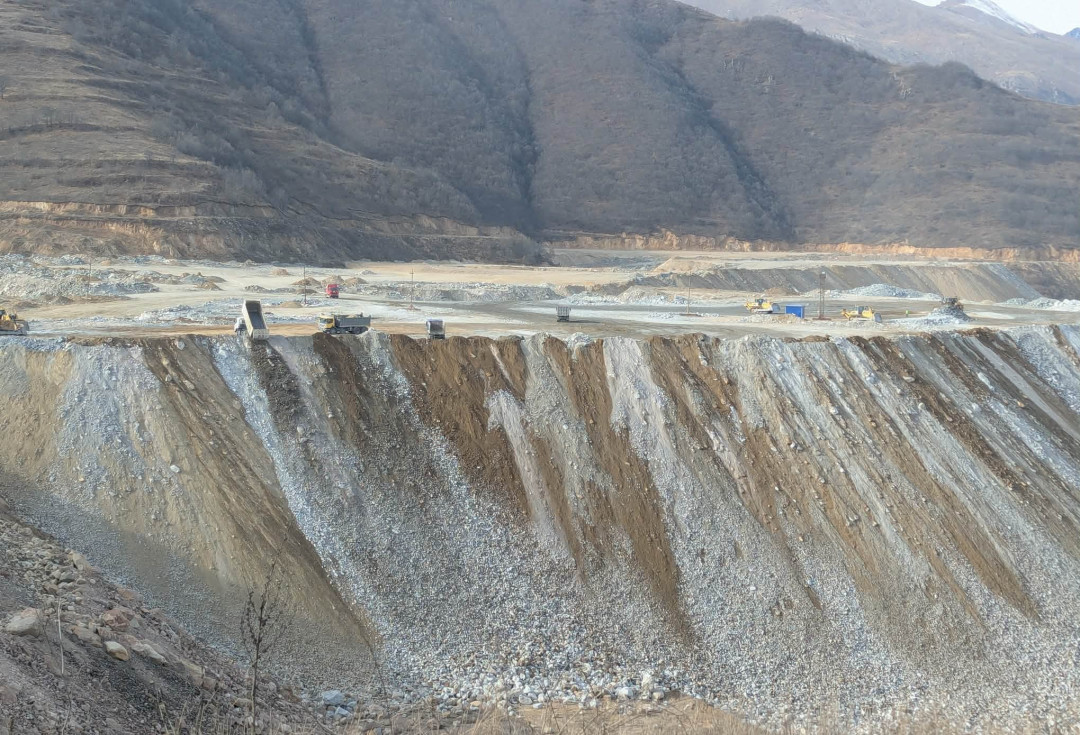
Հայաստանի տնտեսության ծանրաքարշերից Զանգեզուրի պղնձամոլիբդենային կոմբինատը (ԶՄՄԿ), որը տարիներ շարունակ թիվ մեկ հարկատուն էր, 2025-ի խոշոր հարկատուների ցանկում հայտնվել է երրորդ տեղում` առաջին և երկրորդ տեղերը զիջելով բջջային հեռախոսների վաճառքով զբաղվող «Մոբայլ սենթր» և ծխախոտ արտադրող «Գրանդ տոբակո» ընկերություններին:
Ուշագրավ է, որ այս փոփոխությունը տեղի է ունեցել այն պարագայում, երբ պղնձի գինը 2025-ին ռեկորդային է եղել` տարեվերջին հատելով մեկ տոննայի դիմաց 12,500 դոլարը կամ միջինը մոտ 500 դոլարով ավելի, քան 2024-ին։
Ստացվում է, որ չնայած պղնձի համաշխարհային շուկայում գրանցված գների թռիչքին, ԶՊՄԿ-ի հարկային վճարումները հասել են վերջին չորս տարվա նվազագույնին։ Նախորդ տարի ընկերության վճարած 52,2 մլրդ դրամը գերազանցում է միայն 2021-ի ցուցանիշը (48,8 մլրդ դրամ), մինչդեռ նախորդ տարիներին բյուջե մուտքագրված գումարներն անհամեմատ ավելի են եղել։
Ընդհանուր պատկերն ու «շեղումները»
Եթե կառավարության հրապարակած հարկային հաշվետվությունները համադրենք Լոնդոնի մետաղների բորսայում (LME) պղնձի գների հետ, կստանանք մոտավորապես հետևյալ պատկերը.
| Տարի | Հարկեր (մլրդ դրամ) | Տեղը հարկատուների ցուցակում | Պղնձի միջին գինը ($/տոննա) |
| 2021 | 48.8 | 1 | -$9,317 |
| 2022 | 144.0 | 1 | -$8,814 |
| 2023 | 94.2 | 1 | -$8,483 |
| 2024 | 102.0 | 1 | -$9,500 |
| 2025 | 52.2 | 3 | -$10,000 |
Դատելով աղյուսակից` շատերի մոտ կարող է հարց առաջանալ՝ ինչու է 2022-ին կոմբինատը վճարել ռեկորդային 144 մլրդ դրամ, եթե պղնձի գինն ավելի ցածր էր, քան 2021-ին և շատ ավելի ցածր, քան 2025-ին։ Պատասխանը պետական քաղաքականության մեջ է։ Հենց այդ շրջանում ուժի մեջ մտան արտահանման նոր տուրքերը, և պետությունը սկսեց ավելի մեծ մասնաբաժին վերցնել բնական պաշարների վաճառքից։ Այդ ժամանակ COVID-ի և 44-օրյա պատերազմի հետևանքները հաղթահարող, պետական պարտքի կտրուկ աճի պայմաններում, Հայաստանի բյուջեն լրացուցիչ ֆինանսական ներարկումների կարիք ուներ:
Մյուս կողմից, այսօր մեկ այլ, առաջին հայացքից պարադոքսալ իրավիճակ է ստեղծվել ԶՊՄԿ-ի հարկերի շուրջ: Պղնձի համաշխարհային գները 2025-ին հասել են պատմական առավելագույնին` 2025-ի հունվարի 9100 դոլարից տարեվերջին հասնելով 12,500 դոլարի տոննայի դիմաց: Չնայած գների նման թռիչքին` 2025-ին ԶՄՄԿ-ի վճարած հարկերը նվազել են՝ հասնելով 52.2 մլրդ դրամի:
Հավանաբար սա պայմանավորված է հարկային կանխավճարներով, որոնք 2024-ին գանձվել էին կոմբինատից: 2025-ի առաջին եռամսյակում կոմբինատը նույնիսկ չկար 1000 խոշոր հարկատուների ցանկում։ Պատճառն այն է, որ 2024-ին ընկերության կատարած կանխավճարները հաշվանցվել կամ վերադարձվել են արդեն 2025-ին։ Այսինքն՝ ընկերությունն իր հարկային պարտավորությունների մի մասը կանխավճարով «փակել էր» դեռ նախորդ տարի։
2025-ի տարեսկզբին ԶՊՄԿ-ի կանխավճարի շուրջ ամենատարբեր վարկածներն էին շրջանառվում` սկսած բյուջեում հնարավոր «ճեղքերը» փակելու հիպոթետիկ ձգտումից մինչև պաշտպանական ռեկորդային ծախսերը սպասարկելու մասին քննարկումներ:
Ինչպե՞ս փոխվեցին տուրքերը
2021-ի սեպտեմբերից մինչև 2022-ի վերջ Հայաստանում գործում էր արտահանման պետական տուրք, որը սահմանվել էր մետաղների համաշխարհային բարձր գների պայմաններում պետբյուջեի եկամուտներն ավելացնելու համար: Սա այն տուրքն էր, որի շնորհիվ 2022-ին ԶՄՄԿ-ն վճարեց իր ռեկորդային 144 մլրդ դրամի հարկերը:
2022-ի հունիսին Ազգային ժողովն ընդունեց «ՀՀ հարկային օրենսգրքում» փոփոխություններ կատարելու մասին օրենքը, որով նախ չեղարկվեց պղնձի և մոլիբդենի խտանյութի արտահանման համար սահմանված պետական տուրքը, և ներդրվեց ռոյալթիի հաշվարկման նոր, պրոգրեսիվ բանաձև:
Կառավարությունը փաստացի հրաժարվեց արտահանման տուրքից, քանի որ այն համարվում էր «կոշտ» գործիք. այն գանձվում էր արտահանվող ամեն տոննայից՝ անկախ նրանից, թե ընկերությունն այդ պահին շահույթով է աշխատում, թե վնասով:
Նոր համակարգը (որը գործում է մինչ օրս) հիմնված է շահութաբերության վրա: Եթե մետաղների գները միջազգային շուկայում բարձր են և ընկերության շահույթը մեծ է, ռոյալթիի դրույքաչափը ինքնաբերաբար բարձրանում է: Եթե գները նվազում են, հարկային բեռը նույնպես թեթևանում է:
Հենց այս օրենսդրական փոփոխությունն է պատճառը, որ 2023-ից սկսած ԶՄՄԿ-ի և մյուս հանքարդյունաբերողների հարկային վճարումները սկսել են նվազել կամ կայունանալ՝ համեմատած 2022-ի «ռեկորդի» հետ, քանի որ պետությունը դադարել է ուղղակիորեն տուրք գանձել արտահանման ծավալից:
Այնուամենայնիվ, նախաձեռնվող փոփոխությունները միանշանակ չեն ընդունվում: Որոշ փորձագետներ մտահոգություն են հայտնում ստվերային շրջանառության աճի հնարավոր ռիսկերի վերաբերյալ։ Խոսքը վերաբերում է այսպես կոչված «տրանսֆերային գնագոյացման» (transfer pricing) գործիքակազմի հնարավոր չարաշահմանը։ Սա մեխանիզմ է, որի միջոցով ընկերությունները կարող են արհեստականորեն նվազեցնել սեփական շահույթը՝ այն տեղափոխելով այլ իրավասություններ։
Արդյունքում` փոխկապակցված ընկերությունները միմյանց միջև ապրանքների կամ ծառայությունների գները սահմանում են ոչ թե շուկայական տրամաբանությամբ, այլ այնպես, որ շահույթը կենտրոնանա ավելի ցածր հարկային բեռ ունեցող օղակներում։
Ստացված շահաբաժինների չափը
Սկսած 2021-ի վերջից՝ Հայաստանը դարձավ ԶՊՄԿ բաժնետեր (այս պահին տիրապետում է 21,87% բաժնեմասին)։ Սա նշանակում է, որ բացի հարկերից, կոմբինատը պետությանը վճարում է նաև շահաբաժիններ։
2022-2025 թթ. ընթացքում, ըստ ամիսներ առաջ վարչապետ Նիկոլ Փաշինյանի հրապարակած տվյալների, պետական բյուջե է փոխանցվել ավելի քան 44 մլրդ դրամի շահաբաժին, որը լրացուցիչ ֆինանսական սնուցում է բյուջեի համար։
ԹԱՐՄԱՑՈՒՄ - Ինչո՞ւ են հարկերը նվազել. ԶՊՄԿ-ի պարզաբանումը
2025-ի վճարված հարկերի ծավալի որոշակի նվազումը նախորդ տարվա համեմատ, ինչպես ՍիվիլՆեթին փոխանցեցին ԶՊՄԿ-ի լրատվության և հասարակության հետ կապերի բաժնից, պայմանավորված է մի քանի գործոններով: Դրանք առնչվում են թե՛ հարկային հաշվանցումներին, և թե՛ արտադրական գործընթացներին։
Ըստ ընկերության պարզաբանման՝ 2025-ի առաջին եռամսյակի ցուցանիշների վրա էական ազդեցություն է թողել 2024 թ. կատարված ռոյալթիի գերավճարը, որի մասին արդեն հիշատակել ենք։ Քանի որ նախորդ տարվա կանխավճարները գերազանցել են վերջնական պարտավորությունները, առաջացել է հավելավճար, ինչի արդյունքում 2025-ի առաջին եռամսյակում 19,5 մլրդ դրամ հաշվարկվել է որպես ընթացիկ վճարումների փոխհատուցում։
«Այս գումարը փաստացի վճարվել է 2024 թվականին և չի ներառվել 2025-ի վճարված հարկերի ցուցանիշում։ Եթե այս գործոնը հաշվի առնենք և նշված մոտ 20 մլրդ դրամը դիտարկենք 2025-ի հաշվեկշռում, ապա ԶՊՄԿ-ն շուրջ 72 մլրդ դրամ ցուցանիշով կզբաղեցներ խոշոր հարկատուների ցանկի 2-րդ հորիզոնականը»,- նշում են ընկերությունից՝ հավելելով, որ անգամ այս պարագայում 2024-ին ԶՊՄԿ-ն պահպանում է առաջատար հարկատուի իր կարգավիճակը։
Անդրադառնալով հոդվածում նշված պղնձի բարձր գների և հարկերի նվազման հակադրությանը՝ կոմբինատից հիշեցնում են հարկային հաշվառման մեխանիզմների մասին։ Քանի որ հարկային հաշվետվությունները ներկայացվում են տարվա առաջին եռամսյակում, դրանց համար հիմք են ընդունվում նախորդ տարվա գործունեության արդյունքները։ Հետևաբար, ըստ ԶՊՄԿ-ի պարզաբանման, 2025-ին վճարված հարկերը ձևավորվել են հիմնականում 2024-ին կատարված գործարքների հիման վրա և ուղղակիորեն չեն առնչվում 2025-ի ընթացիկ շուկայական գներին։
Բացի այդ, ԶՊՄԿ հարկային պարտավորությունները ձևավորվում են ոչ միայն պղնձի, այլև մոլիբդենի վաճառքից։ 2024-ին, 2023-ի համեմատ, երկու մետաղների մասով էլ արձանագրվել է արդյունահանման որոշակի նվազում, ինչն էլ արտացոլվել է վճարված հարկերի մեջ։
Ընկերությունը նաև ընդգծում է, որ երկարաժամկետ կայունության պահպանման համար առաջնահերթություն է արտադրական հզորությունների արդիականացման ռազմավարության իրականացումը, որի նպատակն է հանքաքարի վերամշակման ծավալները հասցնել տարեկան մինչև 30 մլն տոննայի։
«Սա ներդրումային նախագծից զատ օբյեկտիվ անհրաժեշտություն է։ Բացահանքի խորացմանը զուգահեռ նվազում է մետաղների միջին պարունակությունը հանքաքարում և ավելանում են մակաբացման աշխատանքների ծավալները (հանքաքարը ծածկող դատարկ ապարների և հողաշերտի հեռացում), ինչը բերում է ինքնարժեքի աճի։ Այս պայմաններում արտադրության ընդլայնումն այլընտրանք չունի ձեռնարկության տնտեսական կայունությունն ապահովելու համար»,- ապրզաբանում են ԶՊՄԿ-ի լրատվության և հասարակության հետ կապերի բաժնից։

 Պատմություններ