Սաթենիկ Մելքոնյան, հարկային իրավունքի մասնագետ
Հայաստանի կառավարության հաշվարկներով՝ Ամուլսարի ոսկու հանքի շահագործումից պետական բյուջեն կարող է տարեկան ստանալ շուրջ 130 մլն դոլար: Պետությունը տիրապետում է նաև հանքը շահագործող ընկերության 12.5% բաժնեմասին, սակայն միաժամանակ մինչև հանքի շահագործման համար «Լիդիան Արմենիա» ընկերությանը հատկացված 150 մլն դոլար վարկի երաշխավորն է։ Այս թվերը պետության համար խոստումնալից պատկեր են ստեղծում։ Բայց որքանո՞վ են հիմնավորված սպասվող հարկային մուտքերը, ինչի՞ց է կախված դրանց իրական չափը, և ինչպե՞ս է պետությունը վերահսկելու ընկերության եկամուտների ու ծախսերի հաշվարկը։ Ամուլսարի շահագործումը Հայաստանի համար դառնում է ոչ միայն տնտեսական և բնապահպանական, այլև հարկային վերահսկողության կարևոր փորձություն։
Հոկտեմբերի 10-ին պաշտոնապես գործարկված հանքից կանխատեսվող 130 մլն դոլարը 2026-ի բյուջեի եկամուտների մոտ 1.5%-ն է։ Գնահատականը հիմնված է տարեկան մոտ 210,000 ունցիա ոսկու արտադրության վրա, բայց մանրամասն հաշվարկը հրապարակված չէ։ Ուշագրավ է, որ OR Royalties ընկերության ձեռնարկը առաջին 16 տարվա հնարավոր արդյունահանումը միջինը գնահատում է 168,000 ունցիա՝ շուրջ 20% պակաս։ Այս տարբերությունն արդեն էական է ցանկացած եկամտային հաշվարկի համար։
Հանքարդյունահանողի շահույթը նախ հարկվում է շահութահարկով՝ 18% դրույքաչափով։ Դրան գումարվում է հանքային ռոյալթին, որը մեկ միասնական դրույքաչափ չունի։ Հարկային օրենսգրքի համաձայն՝ վճարը հաշվարկվում է երեք տարբեր հիմքերով. վաճառքի շրջանառության 4%-ը, շահույթի 12.5%-ը և, բարձր շահութաբերության դեպքում՝ գերշահույթի 15%-ը։ Վերջինս գործում է միայն այն դեպքում, երբ շահույթը գերազանցում է շրջանառության 21.7%-ը (ֆինանսական ծախսերի դեպքում շեմն ավելի բարձր է)։ Այսինքն՝ պաշտոնական բացատրություններում հանդիպող «10% շահութաբերությունից բարձր մասի 15%» ձևակերպումը պարզեցում է, ոչ թե օրենքի ամբողջական կանոնը։
Հարկերից բացի մուտքերի աղբյուր կարող են դառնալ շահաբաժինները․ պետությանը պատկանում է ընկերության 12.5%-ը՝ փոխանցված առանց դրամական ներդրման, մինչդեռ միջազգային պրակտիկայում նման օրենսդրական բաժնեմասերը հաճախ մոտ 10% են։ Ձևով սա զուտ անհատույց բաժնեմաս (free equity) չէ, ոչ էլ carried interest, այլ միջանկյալ կառուցվածք․ պետությունը բաժնետոմսերի դիմաց չի վճարել, բայց ստանձնել է մինչև 150 մլն դոլարի վարկի երաշխիքը (ԵԱԶԲ-ի ֆինանսավորման չեղարկումից հետո վարկը տրամադրել է Ամերիաբանկը)։ Թղթի վրա բաժնեմասն անհատույց է, սակայն ըստ էության՝ բաժնեմասի համար պետությունը վճարում է ռիսկով։ Ուստի ապագա շահաբաժինները «մաքուր» եկամուտ չեն․ դրանք պետք է գնահատել եկամուտ երաշխիքային ռիսկի դիմաց, որը վարկի չսպասարկման դեպքում կարող է վերածվել բյուջետային ծախսի։
Լա՞վ գործարք է դա պետության համար։ Ժամանակագրությունն այստեղ կարևոր է․ 12.5%-ը փոխանցվել է 2024-ի հունվարին՝ որպես ընդերքօգտագործման հանրային «գին», իսկ երաշխիքն այդ գործարքի բաղադրիչը չէր․ այն հայտնվեց միայն մեկ տարի անց, երբ ֆինանսավորումը շուկայում չկայացավ։ Մոդելային գնահատմամբ՝ երաշխիքի տնտեսական արժեքը, այսինքն՝ տոկոսադրույքի սուբսիդիան (շուկայական և երաշխավորված դրույքների տարբերությունը 150 մլն-ի վրա մի քանի տարվա համար), մոտ 25-45 մլն դոլար է, իսկ առավելագույն ռիսկը՝ 150 մլն դոլարը՝ գումարած տոկոսները, կիրառվում է միայն վարկի չսպասարկման դեպքում։ Մյուս կողմում 12.5% բաժնեմասն է․ զգուշավոր գնահատմամբ անգամ դրա արժեքը փոխանցման պահին տասնյակ միլիոններ էր, իսկ ոսկու ներկայիս գներով մոդելային արժեքը զգալիորեն գերազանցում է 100 մլն դոլարը։ Այսինքն՝ նույնիսկ երաշխիքի ռիսկը հաշվի առնելով, պետության ստացածն ավելին է, քան տվածը, թեև արդարության համար պետք է ասել, որ դրա մի մասը ժամանակի և գնի բարենպաստ զուգադիպության արդյունք է։ Ուշագրավ է նաև, որ բարձր գներն արագացնում են վարկի մարումը՝ փոքրացնելով հենց երաշխիքի ռիսկը։
Հայաստանյան կարգավորումն ունի մի առանձնահատկություն: Միջազգային հարկային իրավունքում ընդունված տրամաբանությունը սովորաբար երկաստիճան է․ նախ գործում է բուն հարկման կանոնը, իսկ դրա վրա ավելացվում են չարաշահումների դեմ առանձին նորմեր (այսպես կոչված GAAR և SAAR)։ Հայաստանը ռոյալթիի հարցում գնացել է այլ ճանապարհով․ ագրեսիվ պլանավորման դեմ պաշտպանիչ տարրերը ներկառուցված են հենց բանաձևի մեջ։ Այս լուծման գինն այն է, որ կոշտ կանոնը միշտ չէ, որ արդար է կոնկրետ դեպքում, քանի որ այն չարաշահումը չի տարբերում օրինական շեղումից։ Փոխարենը դրա կիրառումն անհամեմատ ավելի պարզ է․ ստուգումը դառնում է թվաբանություն, ոչ թե չարաշահման ապացուցում։
Սահմանափակ վարչական ռեսուրսներ ունեցող պետությունների համար այս պարզեցումը արդարացված գին է։ Դա, սակայն, չի վերացնում բոլոր ռիսկերը և չի փոխարինում փոխկապակցված գործարքները վերահսկելու անհրաժեշտությանը: Պարզ օրինակով՝ դասական մոտեցման դեպքում օրենքը նախ թույլ է տալիս նվազեցնել ծախսերը, ապա առանձին նորմով արգելում է դա, եթե դրանք արհեստականորեն են ուռճացված, և հարկային մարմինը պետք է ապացուցի չարաշահումը։ Հայկական ռոյալթիում նույն արդյունքը ստացվում է հենց հաշվարկից․ եթե արտադրանքը վաճառվել է շուկայականից էապես ցածր գնով, հարկման հիմքում, միևնույն է, դրվում է միջազգային գինը, իսկ շրջանառության 4%-ը վճարվում է անկախ նրանից, թե որքան ծախս է ցույց տրված։ Ապացուցելու բան չի մնում․ բանաձևն այդ աշխատանքն անում է ինքնըստինքյան։
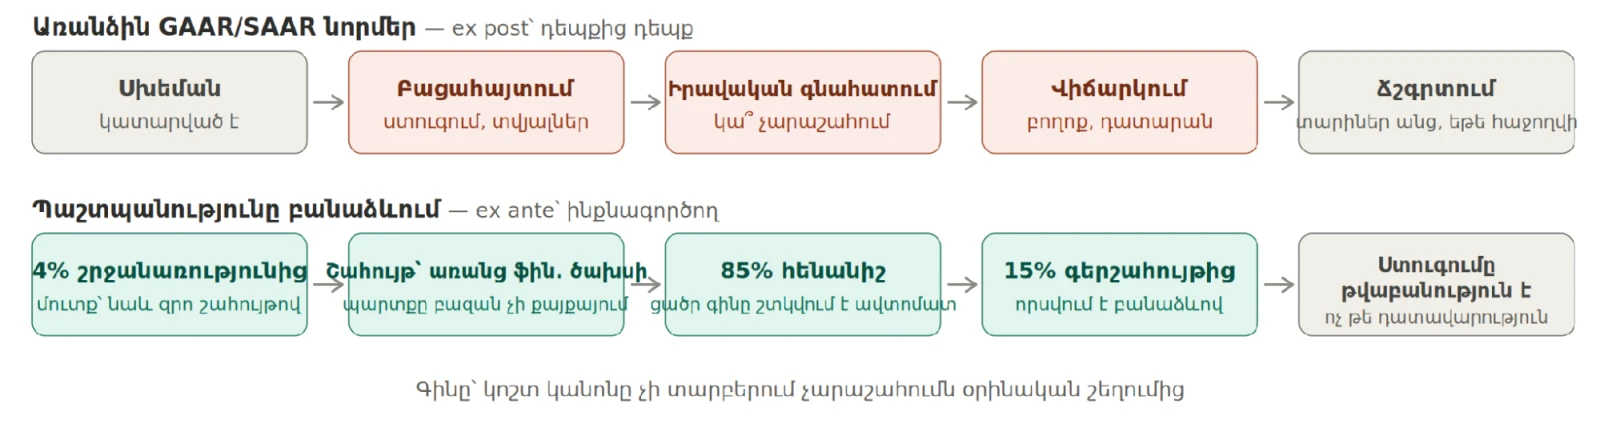
Հայաստանյան կարգավորումն ունի մի ուշագրավ հատկություն ևս․ վերամշակված արտադրանքի դեպքում ռոյալթիի բազա է մտնում միայն մետաղների պարունակությունը՝ միջազգային գներով, իսկ վերամշակմամբ ավելացված արժեքը ռոյալթիով չի հարկվում։ Այսինքն՝ երկրի ներսում վերամշակողը դրա համար լրացուցիչ ռոյալթի չի վճարում․ բանաձևն անուղղակիորեն խրախուսում է տեղական վերամշակումը՝ առանց արտահանումը պատժելու։
Ի՞նչ է ստացվում թվերով
Եթե Համաշխարհային բանկի 2027-ի համար կանխատեսած ոսկու միջին գինը (4,300 դոլար/ունցիա) բազմապատկենք 210,000 ունցիայով, տարեկան արժեքը կլինի մոտ 903 մլն դոլար։ Սա հաշվարկի ենթադրություն է, ոչ թե ընկերության փաստացի շրջանառությունը։ Ստորև գծապատկերում համեմատվում են երեք սցենարներ՝ ըստ շրջանառության (հասույթի) շահութաբերության․ բոլոր թվերը տրված են շրջանառության տոկոսով, շահութահարկի հաշվարկում ռոյալթին դիտարկված է որպես նվազեցվող ծախս, թեև օրենքն այդ մասին ուղիղ դրույթ չունի։
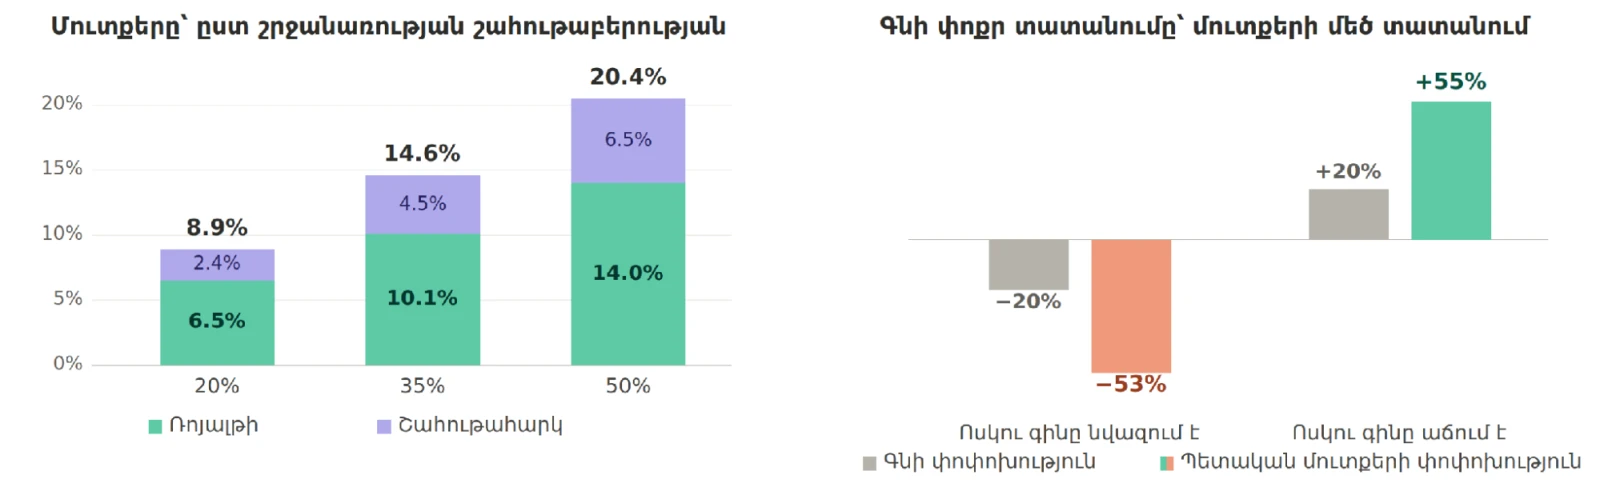
Ըստ առաջին գծապատկերի՝ 35% շահութաբերության դեպքում ռոյալթին ու շահութահարկը միասին կազմում են շրջանառության 14.6%-ը, ինչը, առանց հստակ իմանալու կառավարության հաշվարկների հիմքը, շատ մոտ է կառավարության 130 մլն-ի և մոդելային 903 մլն-ի հարաբերակցությանը (14.4%)։
Երկրորդ գծապատկերը ցույց է տալիս, թե ինչ է լինում, երբ փոխվում է միայն ոսկու գինը, իսկ արտադրությունն ու ծախսերը մնում են նույնը։ Պարզ ասած՝ մետաղի գնի տատանումները պետության եկամուտների վրա անհամեմատ ավելի մեծ ամպլիտուդով են ազդում. գնի 20% անկումը հարկային մուտքերը կրճատում է կիսով չափ, նույնքան աճը՝ ավելացնում կեսից ավելի։ Պատճառը պարզ է․ ծախսերը կարճաժամկետում գրեթե չեն փոխվում, գնի ցանկացած տատանում արտացոլվում է շահույթում, իսկ հարկային մուտքերի մեծ մասը հաշվարկվում է հենց շահույթի հիման վրա։ Ուստի 130 միլիոնը պետք է կարդալ որպես գնից ու ծավալից կախված, գերզգայուն կանխատեսում, ոչ թե երաշխավորված տարեկան գումար։
Ինչին հետևել, երբ հանքն արդեն աշխատում է
Հաշվարկից դուրս են աշխատավարձերի հարկերը, բնապահպանական ու ջրօգտագործման վճարները և համայնքներին տարեկան 7–9 մլն դոլարի պարտավորությունը, որը հարկ չէ և բնապահպանական երաշխիք էլ չէ։ Դուրս է նաև ԱԱՀ-ն․ արտահանումը հարկվում է 0%-ով, ուստի ընկերությունը ԱԱՀ գրեթե չի վճարելու, փոխարենը կարող է բյուջեից մուտքային ԱԱՀ-ի փոխհատուցում ստանալ։ «Մուտքային ԱԱՀ»-ն այն գումարն է, որն ընկերությունն արդեն վճարել է իր մատակարարներին՝ վառելիք, էլեկտրաէներգիա, տեխնիկա և ծառայություններ գնելիս․ գնումների գնի մեջ ներառված 20%-ը։ Մուտքային ԱԱՀ-ի մեծ ծավալների դեպքում վերադարձների չափն ու ժամկետները կարող են դառնալ առանձին հանրային և քաղաքական քննարկումների թեմա։
Առանձին ուշադրության է արժանի OR Royalties ընկերության stream պայմանագիրը։ Stream-ը, ըստ էության, ֆինանսավորման պայմանագիր է․ ներդրողը նախապես գումար է տրամադրում հանքի կառուցման համար և դրա դիմաց իրավունք է ստանում ապագա արտադրանքի մի մասը գնել նախապես ֆիքսված՝ սովորաբար շուկայականից էապես ցածր գնով։ Ամուլսարի դեպքում OR Royalties-ն այդպես է ֆինանսավորել ծրագիրը և այժմ իրավունք ունի գնելու ոսկու արտադրության 3.34%-ը՝ ունցիան 400 դոլարով, և արծաթի 49.22%-ը՝ 4 դոլարով։ Երբ մատակարարումները հասնեն մոտ 82,000 ունցիա ոսկու և մոտ 1 մլն ունցիա արծաթի, բաժինները նվազում են՝ դառնալով համապատասխանաբար 1.31% և 19.69%։ Սա ո՛չ պետական վճար է, ո՛չ բաժնեմաս․ մասնավոր, երկարաժամկետ իրավունք է՝ ապահովված հանքի ակտիվներով, ընդ որում՝ նախկին վերին սահմանաչափը պայմանագրից հանվել է։
Կարևոր է նաև ժամանակացույցը։ Որքանով հրապարակված պայմանագրային տվյալները թույլ են տալիս դատել, մատակարարումները կսկսվեն միայն այն բանից հետո, երբ մարված լինի պետական երաշխիքով տրամադրված 150 մլն դոլարի վարկը․ ընկերությունն այդ պահը սպասում է 2027-ի վերջին կամ 2028-ի առաջին կեսին՝ կախված մետաղների գներից։ Մինչ այդ կուտակված բաժինը կմատակարարվի հաջորդ հինգ տարիների ընթացքում՝ 20 հավասար եռամսյակային մասերով։ Ստացվում է հետաքրքիր կապ․ որքան թանկ է ոսկին, այնքան շուտ է մարվում վարկը, և այնքան շուտ է սկսվում 400 դոլարով վաճառքի փուլը։
Գլխավոր հարկային հարցը սա է․ եթե խմբի պայմանագրերով ոսկու մի մասը վաճառվում է ընդամենը 400 դոլարով, պետության ռոյալթին նույնպե՞ս հաշվարկվելու է այդ ցածր գնից։ Պատասխանը՝ ոչ։ Ձուլվածքի և առանց խտանյութի ստացված արտադրանքի դեպքում օրենքը հիմք է ընդունում ոչ թե գործարքի գինը, այլ մետաղի պարունակությունը՝ միջազգային միջին գներով (խտանյութի դեպքում գործում է նաև միջազգային գնի 85%-ի շեմը)։ Այսինքն՝ 400 դոլարը նվազեցնում է ընկերության դրամական մուտքերը, բայց ոչ պետության ռոյալթիի բազան։ Մնում է գործնական հարցը․ ո՞վ և ինչպե՞ս է ստուգելու, թե ձուլվածքի մեջ իրականում որքան մետաղ կա, քանի որ հենց այդ թվից է սկսվում հարկումը։
Վերջապես՝ փոխկապակցված գործարքները։ Խմբի ներսում ծառայությունների, ֆինանսավորման կամ վաճառքի գները կարող են նվազեցնել հարկվող շահույթը․ սա վերահսկման ենթակա ռիսկ է, ոչ թե պնդում, թե դա արդեն տեղի է ունեցել։ Կոնցեռնի կառուցվածքն այստեղ խոսուն է․ ըստ իրական շահառուների պետական ռեգիստրի՝ ընկերության 87.5%-ը պատկանում է Բրիտանական Վիրջինյան կղզիներում գրանցված United Gold Arm III ընկերությանը, իսկ շղթան Սեյշելներով հասնում է Դուբայ՝ մինչև վերջնական շահառուն։ Նման կառուցվածքն ինքնին խախտում չէ, բայց հենց այն դասագրքային դեպքն է, որի համար գրված են տրանսֆերային գնագոյացման կանոնները։ Հարկային օրենսգիրքը թույլ է տալիս նման գործարքները ստուգել շուկայական գնի սկզբունքով, իսկ ՊԵԿ-ում գործում է տրանսֆերային գնագոյացման բաժին։ Բայց կառույցի գոյությունը դեռ արդյունք չէ․ արդյունքը կերևա ստուգումների տվյալներից։ Համեմատելի երկրների փորձը ցույց է տալիս, որ հարկային վարչարարությունը հաճախ հասնում է իր հնարավորությունների սահմանին, երբ գործ ունի բարձրակարգ իրավաբանների մշակած ներխմբային բարդ գործարքների հետ։ Իսկ սա նշանակում է, որ միջազգային տրանսֆերային գնագոյացման զարգացումներին մշտապես համաքայլ մնալը լուրջ մարտահրավեր է լինելու հայկական հարկային վարչարարության համար։
Ինչը կարելի է բարելավել
Հայաստանյան բանաձևը շատ լավ մշակված է, բայց կարող է ֆիսկալ տեսանկյունից ավելի բարելավվել: Բարելավումները կարող են հետևել նույն տրամաբանությանը՝ հարկային բազան պաշտպանող կանոնները գործում են ավտոմատ հաշվարկով՝ անկախ չարաշահման կամ բարեխղճության աստիճանից։ Առաջին՝ քանի որ ձուլվածքի (դորեի) և նմանատիպ արտադրանքի հարկման ելակետը հայտարարագրվող մետաղների պարունակությունն է, ամբողջ պաշտպանությունը հենվում է չափումների ճշտության վրա։ Խտանյութի համար օրենքը պահանջում է կառավարության ցանկում ներառված լաբորատորիաների եզրակացություններ․ արժե հավաստագրման այս պահանջը նույնքան հստակ ամրագրել նաև ձուլվածքի և առանց խտանյութի ստացված արտադրանքի համար։ Երկրորդ՝ գերշահույթի շերտում ֆինանսական ծախսերի հաշվառման կարգը, դեպքերն ու չափերը օրենքը թողել է կառավարությանը, իսկ պաշտոնական բացատրություններում այդ նվազեցումը կապվում է ընկերության թափանցիկության՝ ֆոնդային բորսայում ցուցակված (listed) լինելու հետ։
Ամուլսարի համար սա վերացական չէ․ ընկերության սեփականատերը ցուցակված չէ, ուստի այս նվազեցումը, ըստ պաշտոնական բացատրությունների, նրան հասանելի չէ․ ոչ թափանցիկ կառուցվածքը համակարգում արդեն իսկ իր գինն ունի։ Մոտեցումը խելամիտ է, բայց պաշտպանության այս օղակն ապրում է որոշման, ոչ թե օրենքի մակարդակում, և կարող է փոխվել առանց ԱԺ–ի մասնակցության․ հստակության համար արժե հիմնական սահմանափակումներն ամրագրել հենց օրենսգրքում։ Երրորդ՝ օրենսգիրքը streaming պայմանագրերի (ապագա արտադրանքի մի մասը կանխավճարի դիմաց ֆիքսված գնով գնելու համաձայնություններ) մասին ուղիղ դրույթ չունի․ արժե հստակ ամրագրել, որ stream-ով մատակարարվող մետաղը ռոյալթիի բազայում հաշվարկվում է միջազգային շուկայական գնով, ոչ թե պայմանագրային ֆիքսված գնով։ Երեք դեպքում էլ շտկումը թվաբանական կանոն է, ոչ թե նոր վարչական բեռ։ Խոսքը բանաձևում ներկառուցված այն երաշխիքների մասին է, որոնք թույլ չեն տալիս արհեստականորեն փոքրացնել պետությանը հասանելիք բաժինը։
Ինքնիշխանության գործնական թեստը
Օրենքը սահմանում է պետության բաժինը, բայց բաժինը հաշվելու համար պետք է իմանալ, թե որքան մետաղ է արդյունահանվել, ինչ գնով է վաճառվել և ինչ ծախսեր են եղել։ ՄԱԿ-ի հարթակում 2026-ի օգոստոսին բանակցում էին միջազգային հարկային կանոններն ավելի ներառական դարձնելու կոնցվենցիայի շուրջ։ Ամուլսարը նույն հարցի գործնական թեստն է Հայաստանի համար։ Այդ բանակցություններին ակտիվորեն մասնակցում են նաև զարգացող երկրների իրավապաշտպան և բնապահպանական կազմակերպությունները․ նրանց ներգրավվածությունն արտացոլում է աճող ընկալումը, որ հարկային եկամուտները պետությունների համար հանրային, բնապահպանական և սոցիալական խնդիրներին արձագանքելու կարևոր ռեսուրս են։ Հարկերը համադարման չեն, բայց ՀԿ–ների աշխույժ ներգրավվածությունը քննարկումներին ցույց է տալիս, որ առանց բավարար եկամուտների պետության հնարավորությունները հանրային, բնապահպանական ու սոցիալական խնդիրներին արձագանքելու հարցում սահմանափակ են։
Թվերով՝ 130 մլն դոլարը հասանելի է ներկայիս գների և մոտ 35% շահութաբերության դեպքում, բայց խիստ կախված է ոսկու գնից ու փաստացի արտադրությունից։ Գործնականում՝ ամեն ինչ որոշելու են ՊԵԿ–ի ունակություները մետաղի քանակն ու արժեքը ստուգելու, փոխկապակցված գործարքները վերահսկելու և օրենքով նախատեսվածն ամբողջությամբ հավաքելու հարցերում։ Ամուլսարը ցույց կտա՝ Հայաստանը որքանով է իր ընդերքի տերը ոչ միայն օրենքի շրջանակներում (դե յուրե), այլև գործնականում (դե ֆակտո)։
. . .
Սաթենիկ Մելքոնյանը տնտեսագիտության դոկտոր է, հարկային իրավունքի մասնագետ, Գերմանիայում արտոնագրված հարկային խորհրդատու և Բեռլինի կիրառական գիտությունների համալսարանի (HTW Berlin) պրոֆեսոր։ Մասնագիտացած է գերմանական և միջազգային հարկային իրավունքի, կորպորատիվ հարկման և հարկային քաղաքականության ոլորտներում։ Աշխատել է Գերմանիայի արդյունաբերողների դաշնությունում (BDI) և միջազգային հարկային խորհրդատվական ընկերություններում։

 Պատմություններ