 Civilnet
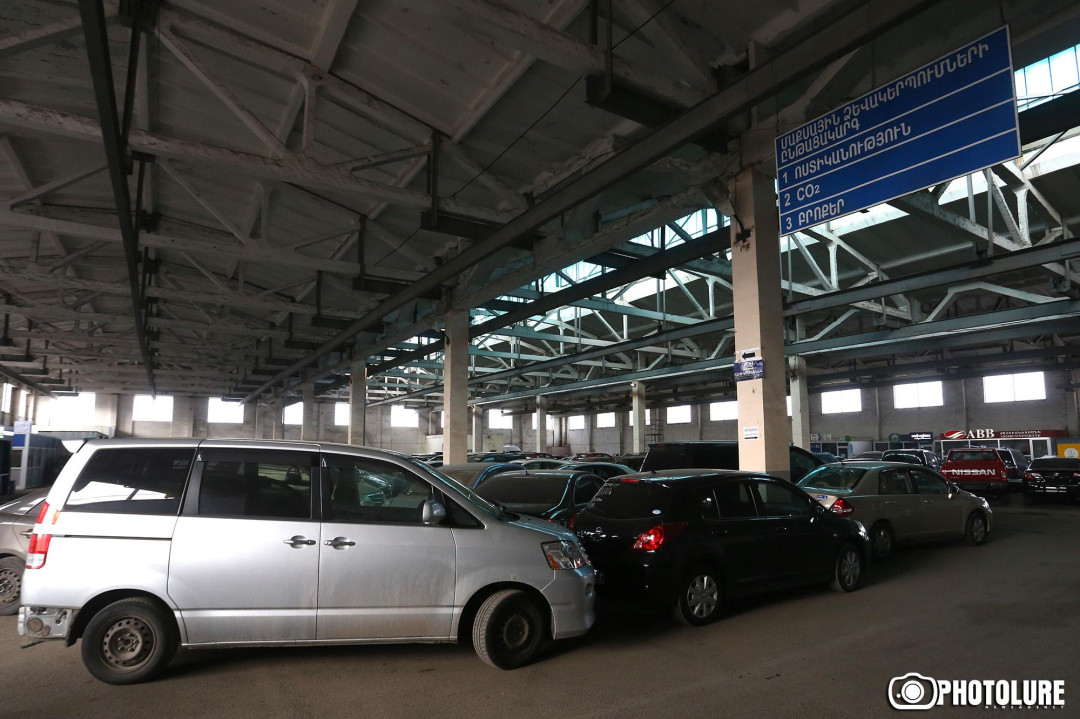
ՊԵԿ-ն իրազեկում է ավտոմեքենաների նախնական մաքսային հայտարարագրման կիրառման հնարավորության մասին
2020թ. հունվարի 1-ից փոխվելու են ներմուծվող ավտոմեքենաների նկատմամբ ՀՀ-ում կիրառվող Եվրասիական տնտեսական միության շրջանակներում գործող մաքսատուրքի և հարկերի միասնական դրույքաչափերից տարբերվող դրույքաչափերը:
2019թ. տարեվերջին սպասվում է ավտոմեքենաների ներմուծման ծավալների բազմապատիկ աճ: Արդյունքում՝ նավահանգիստներում, ինչպես նաև Հայաստանի Հանրապետության սահմանային անցակետերում աննախադեպ հերթերը կարող են հանգեցնել ամիսներ առաջ ձեռք բերված ավտոմեքենաների որոշ մասի ՀՀ սահմանը փաստացի 2020թ. հունվարի 1-ից հատելուն: Այս պարագայում, ավտոմեքենաների համար մաքսատուրքերը և հարկերը կհաշվարկվեն մաքսային հայտարարագիրը գրանցելու օրվա դրությամբ գործող դրույքաչափերով:
Գործող օրենսդրության շրջանակներում, սակայն, ՊԵԿ-ը իրազեկում է նախնական մաքսային հայտարարագրման կիրառման հնարավորության մասին:
Ի՞նչ է նախնական մաքսային հայտարարագրումը:
Համաձայն Եվրասիական տնտեսական միության մաքսային օրենսգրքի՝ ֆիզիկական անձանց կողմից անձնական օգտագործման նպատակով ներմուծվող ապրանքների մաքսային հայտարարագրումն իրականացվում է Միության մաքսային տարածք դրանց ներմուծումից հետո: Հետևաբար, նախնական մաքսային հայտարարագրման հնարավորությունը գործող օրենսդրությամբ կիրառելի է ապրանքների, այդ թվում՝ ավտոմեքենաների մաքսային ընթացակարգերով ձևակերպման դեպքերում: Այս դեպքում անհրաժեշտ է հաշվի առնել, որ ավտոմեքենաները պետք է հայտարարագրվեն ոչ թե անձնական օգտագործման ապրանքների համար նախատեսված ընթացակարգով՝ ուղևորային մաքսային հայտարարագրի կիրառմամբ, այլ «Բացթողում՝ ներքին սպառման համար» մաքսային ընթացակարգով՝ ապրանքային հայտարարագրի կիրառմամբ:
Քանի որ խոսքը վերաբերում է մաքսային ընթացակարգերով ապրանքների ձևակերպմանը, ապա ավտոմեքենայի համար արժեքն այդ դեպքում որոշվելու է ոչ թե ըստ ԵՏՄ մաքսային օրենսգրքի 267-րդ հոդվածի, որով արժեքի մեջ չեն ներառվում փոխադրման և ապահովագրության համար կատարված ծախսերը, այլ համաձայն ԵՏՄ մաքսային օրենսգրքի 5-րդ գլխի. այն է՝ մաքսային արժեքի մեջ ներառվում են ինչպես փոխադրման և ապահովագրության, այնպես էլ նույն գլխով սահմանված այլ ծախսերը:
Այսպես, Եվրասիական տնտեսական միության մաքսային օրենսգրքի 114-րդ հոդվածի 1-ին կետի համաձայն՝ նախնական մաքսային հայտարարագրման շրջանակներում մաքսային հայտարարագրում կարող են չնշվել նույն կետով նախատեսվածայն տեղեկությունները, որոնք իրենց բնույթով կարող են հայտնի չլինել հայտարարատուին նախնական մաքսային հայտարարագիր ներկայացնելու պահին:
Համաձայն ԵՏՄ մաքսային օրենսգրքի 114-րդ հոդվածի՝ նախնական մաքսային հայտարարագիրը թույլ կտա ավտոմեքենայի փաստացի ներմուծումից 30 օրացուցային օր առաջ ներկայացնել նախնական մաքսային հայտարարագիրը և այդ ժամկետում ավտոմեքենայի ներմուծման դեպքում՝ ներմուծման մաքսատուրքը և ավելացված արժեքի հարկը կհաշվարկվեն նախնական մաքսային հայտարարագիրը գրանցելու օրվա դրությամբ գործող դրույքաչափերով:
Մաքսային մարմինը կարող է մերժել է ավտոմեքենայի բացթողումը, եթե մաքսային հայտարարագրի գրանցման օրվան հաջորդող օրվանից 30 օրացուցային օրվա ընթացքում.
1. ավտոմեքենան չի տեղակայվել մաքսային հայտարարագրում նշված մաքսային հսկողության գոտի,
2. մաքսային հայտարարագիրը գրանցած մաքսային մարմինը չի ծանուցվել մաքսային հայտարարագրում նշված մաքսային հսկողության գոտի ավտոմեքենայի տեղակայման մասին,
3. մաքսային հայտարարագրում հայտարարագրված տեղեկությունների վերաբերյալ փոփոխություններ (լրացումներ) կատարելու եղանակով պակասող տեղեկատվությունը չի ներկայացվել մաքսային մարմնին, կամ մաքսային մարմինը չի ծանուցվել այդպիսի փոփոխություններ (լրացումներ) կատարելու անհրաժեշտության բացակայության վերաբերյալ:
Կարևոր է իմանալ, որ եթե ավտոմեքենայի ներմուծման համար նախնական մաքսային հայտարարագիրը գրանցվի մինչև 2019թ. դեկտեմբերի 31-ը ներառյալ և բացակայեն նախնական մաքսային հայտարարագիրը մերժելու հիմքերը, ապա ներմուծման մաքսատուրքը և ավելացված արժեքի հարկը կհաշվարկվեն 2019 թվականին գործող դրույքաչափերով: Օրենսգրքով սահմանված պահանջները չկատարվելու դեպքում՝ մաքսային մարմինը կմերժի ավտոմեքենայի բացթողումը, կգրանցվի նոր մաքսային հայտարարագիր և ներմուծման մաքսատուրքն ու ավելացված արժեքի հարկը կհաշվարկվեն 2020 թ. հունվարից 1-ից սկսած գործող դրույքաչափերով:
Անհրաժեշտ է ուշադրություն դարձնել, որ նմանօրինակ եղանակով մաքսային ձևակերպումները կատարելու հնարավորությունը թողնված է քաղաքացու՝ հայտարարատուի ընտրությանը: Նախնական մաքսային հայտարարագիրը մաքսային մարմիններին պետք է ներկայացվի ինքնահայտարարագրման կամ մաքսային ներկայացուցչի կողմից:

 Պատմություններ