 Civilnet
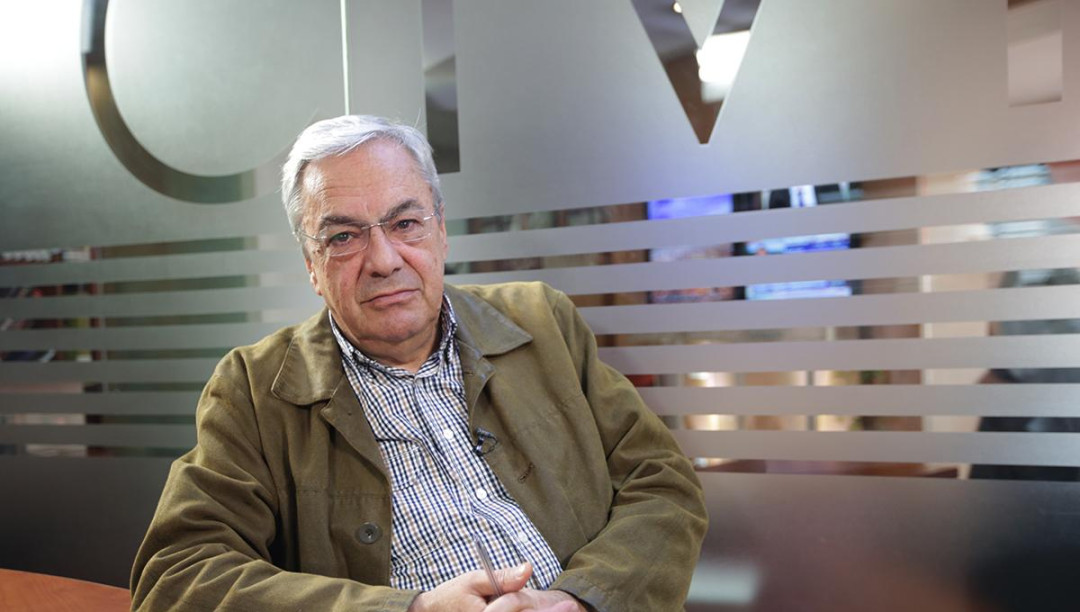
Ազգային ժողովում շրջանառության մեջ է դրվել «Իմ քայլը» խմբակցության պատգամավորներ Վարազդատ Կարապետյանի և Արտակ Մանուկյանի՝ բանկերի և վարկային կազմակերպությունների վարկերի տոկոսադրույքները սահմանափակելու մասին նախագիծը։ Ըստ այդ նախագծի՝ վարկի տարեկան փաստացի տոկոսադրույքը չպետք է գերազանցի 25,6%-ը: Կենտրոնական բանկի 1994-1998 թթ․ նախագահ Բագրատ Ասարտյանը այս նախաձեռնությունը մտահոգիչ է համարում։ ՍիվիլՆեթի Արշալույս Մղդեսյանի հետ հարցազրույցում Ասատրյանը բացատրել է՝ ինչու է այդպես կարծում:
- Նախ ինքը երևույթը՝ տոկոսադրույքների սահմանափակման խնդիրը, հավերժական է։ Տեսե՛ք, մարդկության պատմության առաջին շրջան ես գնում, ավանդույթներ, գալիս ես բացում ես Ավետարան, Ղուրան, ու համատարած այս լուծումներն են առաջարկում, բայց կարծես այս տիպի կարգավորումների՝ սահմանափակումների, արդյունավետությունը երբեք բարձր չի եղել։ Մենք ունենք Քաղաքացիական օրենսգիրք, և այն սահմանում է կարգավորումները։ Ես կարծում եմ ավելին պետք չէ անել։ Մենք ունենք նորմալ օրենսդրություն, և նոր սահմանափակումներ դնելը այստեղ ուղղակի խոչընդոտելու է ոլորտի զարգացումը, այսինքն՝ ֆինանսական միջնորդության, վարկային շուկայի և այլն:
Ես գիտեմ, այդ նախագծի մասին լսել եմ, ճիշտն ասած, լսել եմ նաև, որ այժմ ուզում են փոխարինել այն մեկ այլ կարգավորումով, որովհետև հավանաբար հասկանում են, որ այսպես չի կարելի անել։ Անկեղծ ասած՝ մեկ-մեկ զարմանում եմ, մանավանդ, եթե խոսքը կոնկրետ մասնագետների, խնդրի հետ առնչված անձանց մասին է՝ Վարազդատ Կարապետյանը, որ բանկում է աշխատել, Արտակ Մանուկյան, որ տնտեսագետ է։ Իրենք պետք է հասկանան, որ այսպես ոչ մի լուծում չեն տալու, մանավանդ Հայաստանի այսօրվա իրավիճակում։
- Ինչո՞ւ:
- Ամենապարզ տարբերակն այն է, որ սա կարող է համակարգից դուրս բերել շրջանառությունը, և այն գնա ստվեր։ Զարգանալու է վաշխառուների ինստիտուտը, որը այսօր էլ կա: Թող ավելի ուշադիր լինեն այ այս դաշտի նկատմամբ։ Հետո մենք այսօրվա ժամանակակից միջազգային փորձը գիտենք՝ Միացյալ Նահանգներ, Եվրոպա․ այդ «թանկ փող» ասածը ամեն տեղ կա, միկրովարկավորման ինստիտուտն ամեն տեղ կա, և դա ոչ մի բանով դու չես կարող փոխարինել: Այլ բան է, որ պետք է հստակ այն սահմանել որպես ուրույն պրոդուկտ, որը պետք է ունենա հստակ հատկանիշներ: Փաթեթավորման մասին է խոսքը։
Պետք է աշխատել փողի էժանացման ուղղությամբ: Այստեղ պետությունը շատ անելիքներ ունի, բայց հիմնական անելիքը համակարգային փոփոխություններն են՝ թույլ տվեք, որ փողն աշխատի։ Սահմանափակելով՝ դուք ոչ մի լուծում չեք տալու։ Ենթադրենք՝ բանկերը կամ վարկային կազմակերպությունները կհետևեն նոր կարգավորումներին (դրանց ընդունվելու դեպքում), բայց փողի գինն իրականում շատ ավելի բարձր կլինի, որովհետև այդ ռիսկը կտեղափոխվի նաև արդեն իրավական դաշտ, և սուբյեկտներն արդեն կաշխատեն շատ ավելի բարձր գնով։ Այդպես չի կարելի մոտենալ։
Դուք պետք է մաքրեք դաշտը, ֆինանսական միջնորդությունը պետք է զարգանա, փողը պետք է գա, փողը շատ պետք է գա բանկային համակարգ, և այդ պարագայում տոկոսն իջնելու է։ Ինչքան մեծ է գումար ստանալու ռիսկը, այնքան բարձր է լինելու փողի գինը։ Եթե ուզում են տնտեսության օրենքները խմբագրել, թող փորձեն, բայց իմաստ չունեցող բան է։
- Իսկ ո՞րն է լուծումը:
- Վարկը բանկի կամ վարկային կազմակերպության արտադրանք է, և այստեղ խոչընդոտներ դնել պետք չէ: Պետք է պահանջներ դնել։ Գովազներ կան, որ ասում են՝ «եկեք, անմիջապես այսքան վերցրեք», այդպիսի գովազդների դեմն առեք։
Ուսանողներիս միշտ այս օրինակը բերում եմ․ այդ վայրկենական վարկերը, գովազդները, որ տալիս են միայն անձնագիրով, կարելի է ասել՝ ծնում են գողությունների շղթան: Գողությունների շղթա է գնում։ Այդ անձինք, ըստ էության, գովազդի հետևից են գալիս՝ «դրած է, արի վերցրու», ինքը նախընտրում է վերցնել այս ձևով։ Շատ զգույշ պետք է լինել, որովհետև այդ սահմանափակումները բան չեն տալու։ Եվ երկրորդ՝ ինստիտուցիոնալ առումով այս «թանկ փողի» շուկան պե՛տք է լինի, ինքը այն ճիպոտն է, որը պետք է բզի։ Էլ չեմ ասում, որ տնտեսական ռիսկ ասածը միշտ էլ կա։
- Բայց հասարակության ֆինանսական գրագիտությունը ցածր է:
- Ես միշտ ասում եմ, բերեք այս սեգմենտները մտցնենք դպրոցական ծրագրում։ Մենք մի նոր հասարակություն ենք դարձել, և յուրաքանչյուր անձ վաղը, մյուս օրը դառնում է տնտեսվարող սուբյեկտ: Նա բախվելու է տնտեսական բոլոր ռիսկերի հետ։ Դպրոցից՝ 1-ինից 3-րդ դասարանից, մենք պետք է սովորեցնենք այդ ֆինանսական տարրերը։
Գուցե 26 տոկոսը բարձր է, բերեք 0 տոկոս սահմանենք: Եկեք ընդհանրապես այս գործողությունն արգելենք: Հասկանում եք՝ անհեթեթություն է այս ս ճանապահով գնալը։ Ոչ էլ պետք է գայթակղել հասարակությանը, որ մենք այսպիսի լավ լուծումներ ենք տալիս։ Սա արատավոր լուծում է, սա չարիք է դառնալու թե՛ տնտեսության․ թե՛ հասարակության և թե՛ բանկային համակարգի համար:
Տեղեկանք
2020-ի հունվարին, համաձայն ԿԲ-ի տվյալների, Հայաստանում գործող 39 վարկային կազմակերպությունները տրամադրել են 433 մլրդ դրամի վարկ: Համեմատության համար՝ նույն ժամանակահատվածում բանկերի տրամադրած ընդհանուր վարկերի հանրագումարը կազմել է 3,6 տրիլիոն դրամ:
Վարկային կազմակերպությունների վարկային պորտֆելում առաջին տեղում ֆինանսական ու ապահովագրական ծառայությունների համար տրվող վարկերն են՝ շուրջ 160 մլն դրամ, երկրորդ տեղում սպառողական վարկեն են՝ 102 մլն դրամ, իսկ երրորդ տեղում գյուղատնտեսությունը՝ 64 մլն դրամ:
Բանկերի և վարկային կազմակերպությունների վարկերի տոկոսադրույքները սահմանափակելու նախագծի հեղինակները նկատում են, որ գործող իրավակարգավորումները ֆինանսական կազմակերպություններին թույլ են տալիս տրամադրվող վարկերի և փոխառությունների օրենքով նախատեսված դրույքաչափը պահպանելով հանդերձ` օգտագործել օրենքով չարգելված այլ ֆինանսական գործիքներ՝ երբեմն շուրջ երկու անգամ գերազանցելով բանկային տոկոսի հաշվարկային դրույքի կրկնապատիկը: Խոսքը մասնավորապես գործառնական ծախսերի, փաստացի և իրական տոկոսադրույքի, սպասարկման ծախսի մասին է:
Բագրատ Ասատրյանի հետ հարցազրույցը դիտե՛ք ստորև․

 Պատմություններ