 Civilnet
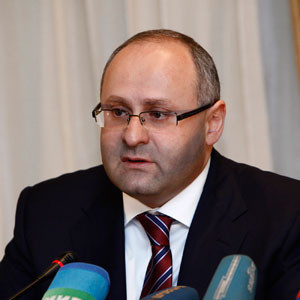
Հայաստանի բանկային համակարգի 2011թ. արդյունքներն ամփոփելիս Օսիպյանը նշեց, որ ներկայում ամենակարևոր խնդիրը համակարգի կայունությունն է, որը կապված է նաև փոխարժեքի հետ։ «Մեզ չի սպասում այն սցենարը, որը եղավ 2009թ. մարտի 3-ին»,– ասաց նա՝ հավելելով, որ ներկայում լավ հնարավորություն կա բարձրացնելու դրամի նկատմամբ վստահությունը։ Նրա խոսքով՝ բանկերն ունենալու են դրամի պահանջարկ: Դրամային և արտարժութային ավանդների տոկոսադրույքների միջև առկա է 6-տոկոսային կետի տարբերություն, ինչը, ըստ Օսիպյանի, նշանակում է, որ դրամային խնայողություններն ավելանալու են։
Խստացումները դրական չեն ընդունում
2011թ. դեկտեմբերի 6-ից արտարժույթով ներգրավված միջոցների պահուստավորումը ամբողջությամբ իրականացվում է դրամով: Հարցին, թե պարտադիր պահուստավորման այդ նորմատիվի փոփոխությունը կբերի դրամային ավանդների տոկոսադրույքների բարձրացմա՞ն, թե՞ արտարժույթով միջոցների ներգրավման և արտարժութային վարկերի ծավալի կրճատման, Օսիպյանը պատասխանեց, որ ներկայում դժվար է կանխատեսումներ անել, և դա ցույց կտա շուկան։
«Ամեն ինչ կախված կլինի նրանից, թե որքանով պահանջարկված կլինեն արտարժութային վարկերը, կախված կլինի բանկի հնարավորություններից, արտաքին շուկաներից դրամով միջոցների ներգրավման հնարավորություններից»,– ասաց Օսիպյանը՝ հավելելով, որ բանկերի համար դրամային միջոցների «թանկացումը» կախված կլինի նաև պետական պարտատոմսերի եկամտաբերությունից [միջազգային ֆինանսական կառույցների կողմից ազգային արժույթով վարկավորման գործընթացում տոկոսադրույքը որոշելիս հիմք է ընդունվում պետական պարտատոմսերի եկամտաբերությունը], արտաքին ֆինանսական շուկաներում տեղի ունեցող զարգացումներից։
«Առհասարակ նորմատիվի որևէ փոփոխություն, խստացում դրական չի ընդունվում, և այդ փոփոխությունը մենք դրական չենք ընդունել։ Բայց Կենտրոնական բանկը մեզ վեց ամիս ժամանակ տվեց պատրաստվել այդ փոխոխությանը, կատարել ճշգրտումներ»,– ասաց Օսիպյանը: Նա չհամաձայնեց այն տեսակետին, որ միայն այս նորմատիվային փոփոխությունը կարող է հանգեցնել դոլարիզացիայի էական կրճատման, թեև, ըստ Օսիպյանի, դա կնպաստի դրամային ավանդների ավելացմանը, քանի որ բանկերը դրամի կարիք են ունենալու։
Ինչ վերաբերում է վարկերի տոկոսադրույքների՝ այս տարի սպասվող վարքագծին, Օսիպյանը նշեց, որ ամեն ինչ կախված կլինի բանկերի համար միջոցների հասանելիությունից, պահանջարկից, ինչպես նաև բանկային համակարգում առկա մրցակցությունից։ Ըստ նրա՝ անցյալ տարի ոլորտում մրցակցության արդյունքում տոկոսադրույքները նվազել են 2-տոկոսային կետով: «Հայաստանում բանկային համակարգը միակ ոլորտներից է, որտեղ անցած տարվա ընթացքում եղել է տոկոսադրույքների նվազում»,– ասաց նա:
Գլոբալ խնդիրները՝ Օսիպյանի ակնոցով
Բանկերի միության նախագահի կարծիքով՝ եթե Եվրամիությունում խնդիրները խորանան, հայկական բանկերի համար կփակվեն եվրոպական ֆինանսական շուկաները։ «Այսօր հայկական բանկերն արդեն նայում են դեպի ասիական ուղղություն՝ Հոնգ Կոնգ, Շանհայ, համագործակցություն են խորացնում Եվրասիական զարգացման բանկի հետ»,– ասաց Օսիպյանը: Ըստ նրա՝ Հայաստանի բանկային համակարգում հարկավոր է ներգրավել նաև Սփյուռքի խնայողությունները:
Ինչ վերաբերում է եվրոյի ճակատագրին, ապա Օսիպյանի կարծիքով՝ եթե նույնիսկ Եվրամիությունում խնդիրները խորանան, և պարտքային խնդիրները լուծում չգտնեն, եվրոն կշարունակի գոյությունը, բայց չի լինի այնպես ուժեղ, ինչպես նախկինում։ ՀԲՄ նախագահն ընդգծեց, որ համաշխարհային տնտեսությունում խնդիրները կապված են ոչ միայն Եվրամիության, այլև Չինաստանի հետ։ «Չինաստանը պահանջարկի տեսակետից լուրջ դերակատարություն ունի ապրանքային շուկաներում, և չինական տնտեսության աճի դանդաղումը կարող է ազդեցություն ունենալ պղնձի, այլ մետաղների, նավթի գների վրա»,– ասաց նա։
Թվեր
Հայաստանի բանկային համակարգի ակտիվները 2011թ. վերջին կազմել են Դ2 տրլն (աճը՝ 32,3%), բանկերի պարտավորությունները՝ Դ1,7 տրլն (աճը՝ 37,3%), համակարգի ընդհանուր կապիտալը՝ Դ375 մլրդ (աճը՝ 14%), վարկային պորտֆելը՝ Դ1,34 տրլն (աճը՝ 34%), ավանդների ծավալը՝ Դ1 տրլն (աճը՝ 36%), զուտ շահույթը՝ Դ33,18 մլրդ (աճը՝ 10%)։ Անցած տարի բանկային համակարգի ակտիվների շահութաբերության մակարդակը (ROA) կազմել է 2,36%, իսկ կապիտալի եկամտաբերության մակարդակը (ROE)՝ 12,55%։ Համեմատության համար նշենք, որ 2010թ. ROA-ն կազմել էր 2,37%, իսկ ROE-ն՝ 11,36%։

 Պատմություններ