Բանկային համակարգը 2024-ին 363 մլրդ դրամի շահույթ է ստացել. Բանկերի միության նախագահ
 Civilnet
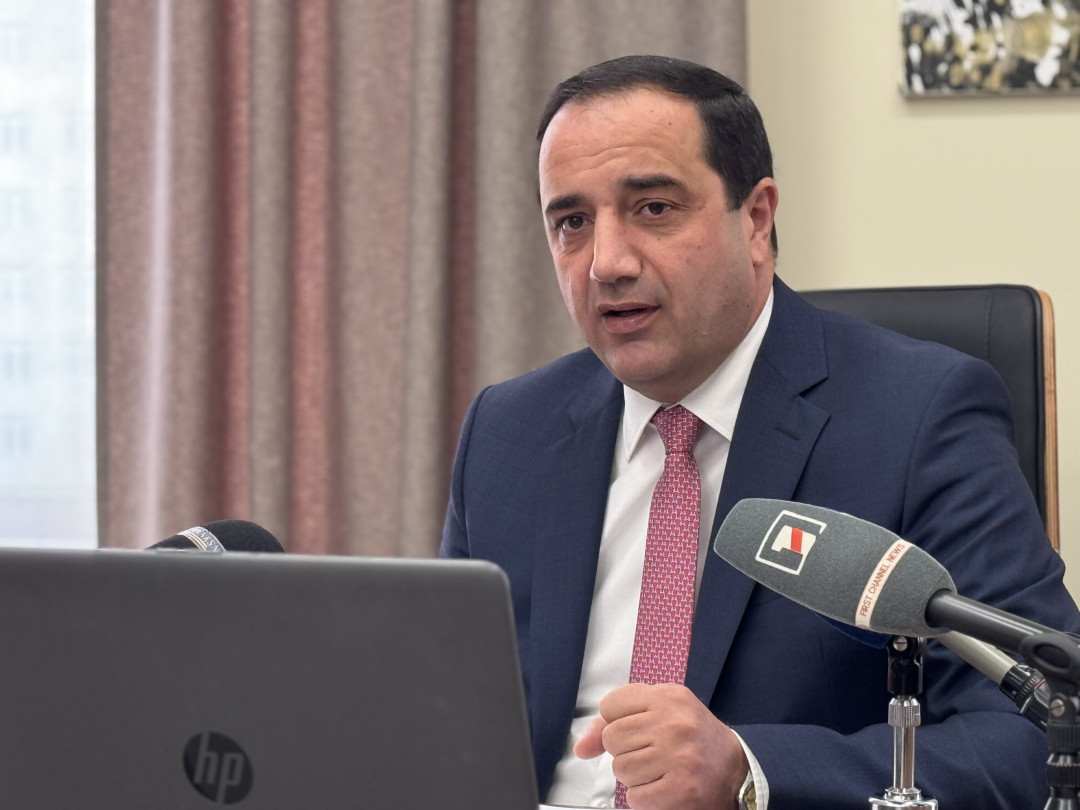
Հայաստանի առևտրային բանկերի շահույթը 2024-ին կազել է 363 մլրդ դրամ, որը 2023-ի համեմատ ավելի է 137 մլրդ դրամով կամ 61%-ով։ Այս մասին Երևանում երեքշաբթի կայացած ասուլիսին հայտարարեց Հայաստանի բանկերի միության նախագահ Դանիել Ազատյանը:
Նրա խոսքով՝ անցած տարի բանկերի ակտիվներն աճել են 300 միլիարդ դրամով։ «2024-ին բանկային համակարգը գրանցել է 363 միլիարդ դրամի շահույթ, որից շուրջ 60-63 միլիարդ դրամը բաշխվել է որպես շահաբաժին բաժնետերերին։ Մնացած գումարը պահպանվել է բանկերում՝ որպես ակտիվ, որը կրկին կդրվի շրջանառության մեջ»,- նշել է նա։
Ասուլիսին ներկայացված վիճակագրության համաձայն՝ Հայաստանի բանկերի ընդհանուր ակտիվները 2024-ին ավելացել են շուրջ 1,8 տրլն դրամով կամ 20%-ով՝ կազմելով 11 տրլն դրամ: Վարկային պորտֆելը 2024-ին ավելացել է շուրջ 1,2 տրլն դրամով կամ 24%-ով՝ կազմելով 6,4 տրլն դրամ:
Անցած տարում, ըստ Ազատյանի, առևտրային բանկերի ընդհանուր պարտավորությունները ևս գրանցել են երկնիշ աճ՝ 20% կամ 1,538 տրլն դրամ՝ կազմելով 9,2 տրլն դրամ: «Ընդհանուր ավանդները 2024-ին ավելացել են 787 մլրդ դրամով կամ 14%-ով՝ կազմելով 6,464 տրլն դրամ»,- հավելեց նա:
Վարկերի բաշխվածությունը
2024-ին Հայաստանի վարկային շուկայում գերակշռել են ֆիզիկական անձանց տրված վարկերը։ Առկա վարկային պորտֆելի 50%-ը կամ 3,1 տրլն դրամը բաժին է ընկնում ֆիզիկական անձանց։
Վարկային պորտֆելի միայն 44%-ը կամ 2,7 տրլն դրամն է ուղղվել գործարար հատվածին բիզնես վարկերի տեսքով։ Մնացած 6%-ը բաժին է ընկել անհատ ձեռնարկատերերին տրամադրված վարկերին, որոնց ծավալը կազմում է 345 մլրդ դրամ։
Վարկավորման ուղղություններում առաջատար է սպառողական վարկավորումը, որտեղ աճը կազմել է 33% և ընդհանուր ծավալը հասել է 1,47 տրլն դրամի։ Այս ոլորտի մասնաբաժինը ընդհանուր վարկային պորտֆելում կազմում է 22,8%։
Հիփոթեքային վարկավորումը երկրորդ հորիզոնականում է՝ 32,9% աճով՝ հասնելով 1,42 տրլն դրամի։ Այս ոլորտի մասնաբաժինը պորտֆելում կազմում է 22,4%։ Հիփոթեքային վարկերի աճը պայմանավորված է 2015 թվականից ներդրված եկամտահարկի վերադարձի օրենքով։
Շինարարության ոլորտը զբաղեցնում է երրորդ տեղը՝ 32,7% աճով՝ կազմելով 660,5 մլրդ դրամ։ Այս ոլորտի մասնաբաժինը վարկային պորտֆելում կազմում է 10,6%։
Առևտուրը չորրորդ տեղում է՝ 631,2 մլրդ դրամ ծավալով և 32,7% աճով։ Ոլորտի մասնաբաժինը վարկային պորտֆելում 9,4% է, ինչը համահունչ է սպառողական շուկայի ընդլայնման միտումներին։
Արդյունաբերությունը հինգերորդ հորիզոնականում է՝ 595,6 մլրդ դրամով և 32,7% աճով։ Ոլորտի մասնաբաժինը պորտֆելում կազմում է 9,4%։
Ֆինանսական հատվածը վարկավորվել է 475,7 մլրդ դրամի չափով՝ գրանցելով 22,8% աճ և կազմելով պորտֆելի 7,5%-ը։
Գյուղատնտեսության ոլորտի ֆինանսավորումը հասել է 368,6 մլրդ դրամի՝ գրանցելով 22,5% աճ և կազմելով պորտֆելի 5,8%-ը։
Գործունեության այլ տեսակների վարկավորումը եղել է 335,2 մլրդ դրամի մակարդակում՝ գրանցելով 23,1% աճ և կազմելով վարկային պորտֆելի 5,5%-ը։
Հատկանշական է, որ տրանսպորտի և կապի ոլորտը՝ 134,4 մլրդ դրամով, գրանցել է 32,9% աճ, սակայն կազմում է պորտֆելի ընդամենը 2,1%-ը։ Սա վկայում է ոլորտի դինամիկ զարգացման մասին՝ չնայած դրա համեմատաբար փոքր ծավալին։
ԿԲ-ի թույլ ազդեցությունը վարկավորման տոկոսների վրա
Չնայած անցած տարում ԿԲ-ն 2,5%-ով նվազեցրել է վերաֆինանսավորման տոկոսադրույքը մինչև 7%, վարկերի վրա դրա ազդեցությունը եղել է չնչին: Ըստ այդմ, մեկ տարուց ավելի ժամկետով դրամով ֆիզիկական և իրավաբանական անձանց վարկերի տոկոսադրույքները 2024-ի դեկտեմբերին 2023-ի դեկտեմբերի համեմատ նվազել են 0,01%-ով՝ կազմելով 14,6%: Նույն կերպ, մեկ տարուց ավելի ժամկետով ՀՀ դրամով ներգրավված ֆիզիկական և իրավաբանական անձանց ավանդների տոկոսադրույքները նվազել են 0,37%-ով՝ կազմելով 9,49%:
Դանիել Ազատյանի խոսքով՝ պատճառն այն է, որ վերաֆինանսավորման տոկոսադրույքի և բանկերի վարկերի տոկոսների միջև կապը թույլ է արտահայտված: «Ավելի շատ վարկերի տոկոսադրույքների վրա ազդեցություն է ունեցել և ունենում առաջարկ/պահանջարկի գործոնը, որը բավական բարձր է եղել անցած տարում»,- եզրափակեց նա:
Արշալույս Մղդեսյան

 Պատմություններ