Մետաղական խտանյութի արտահանում. ով և ինչպես է ստուգում խտանյութի պարունակությունն ու արժեքը
 Civilnet
Մկրտիչ Կարապետյան
Հայաստանի կառավարությունը 2023-ի հունվարին ընդունեց մի որոշում, որով սահմանում էր միջազգային լաբորատորիաների ցանկ, որոնք պետք է ստուգեն արտահանվող խտանյութում մետաղների վերջնական պարունակությունը։ Հանքարդյունաբերողների կողմից արտահանվող խտանյութում մետաղների քանակի, խոնավության մակարդակի հիման վրա է, որ հաշվարկվում է նրանց ռոյալթին։ Օրինակ, եթե խոնավությունը խտանյութի խմբաքանակում բարձր է, հասկանալիորեն, դա կարող է բերել հարկերի նվազեցման, իսկ եթե ցածր է՝ հակառակը: Նույնը վերաբերում է հիմնական և ուղեկցող մետաղների քանակությանը, լրացուցիչ ուղեկցող մետաղները կարող են բարձրացնել խտանյութի արժեքը։ Ֆինանսների նախարարության կողմից հաստատված միջազգային լաբորատորիաների մեծ մասը, ինչպես պարզվում է, միջազգային սկանդալների կիզակետում են եղել։ Բացի այս, Պետեկամուտների կոմիտեի (ՊԵԿ) հետ գրագրությունը մինչդեռ լուրջ կասկածներ է առաջացնում, որ հանքարդյունաբերողները խտանյութի մատակարարում կազմակերպելիս ոչ մի միջազգային լաբորատորիայի եզրակացություն էլ չեն ներկայացնում։
Խտանյութի խոնավության ու մետաղների մակարդակը՝ կարևոր հանգամանք
Քանի որ խտանյութում մետաղների ու խոնավության մակարդակը ձևավորում է հանքարդյունաբերողների կողմից վճարած ռոյալթիների չափը, սա հնարավոր էական կոռուպցիոն ռիսկեր պարունակող դաշտ է։ Մատակարարման պայմանագրերում արտացոլված տվյալները, որոնք ընկերությունները կնքում են հանքահումք արտահանելիս, առևտրային գաղտնիք են և հանրությանը հասանելի չեն։ ՊԵԿ-ն այդ տվյալները կարող է ունենալ վարչական կամ քրեական վարույթների շրջանակում։ Հարկային և մաքսային մարմինները հիմնվում են բացառապես ընկերությունների տրամադրած որակի հավաստագրերի վրա, որտեղ ներկայացված են խտանյութի որակական և քանակական ցուցանիշները (խտանյութի մեջ հիմնական մետաղի տոկոսը, ուղեկցող՝ վճարման ենթակա մետաղների առկայությունն ու քանակը, գնից նվազեցվող՝ տուգանային քիմիական տարրերի առկայությունը, խոնավության աստիճանը և այլն)։
Երեք տարի առաջ ՊԵԿ-ը հաղորդել էր ԶՊՄԿ-ի կողմից առանձնապես խոշոր չափերով հարկեր չվճարելու մասին։ Ըստ հաղորդագրության՝ կոմբինատը Արաբական Միացյալ Էմիրություններում ձևականորեն հիմնված ընկերության հետ կնքել է խտանյութի էականորեն էժան գնով առքուվաճառքի պայմանագրեր, սակայն խտանյութն իրականում վաճառել է այլ գնորդի՝ միջազգային ընկերության, որը զբաղվում է խտանյութի վերամշակմամբ։ Այս գործի շրջանակում կոմբինատի նախկին տնօրենը 15 մլրդ դրամ վերականգնեց բյուջե։
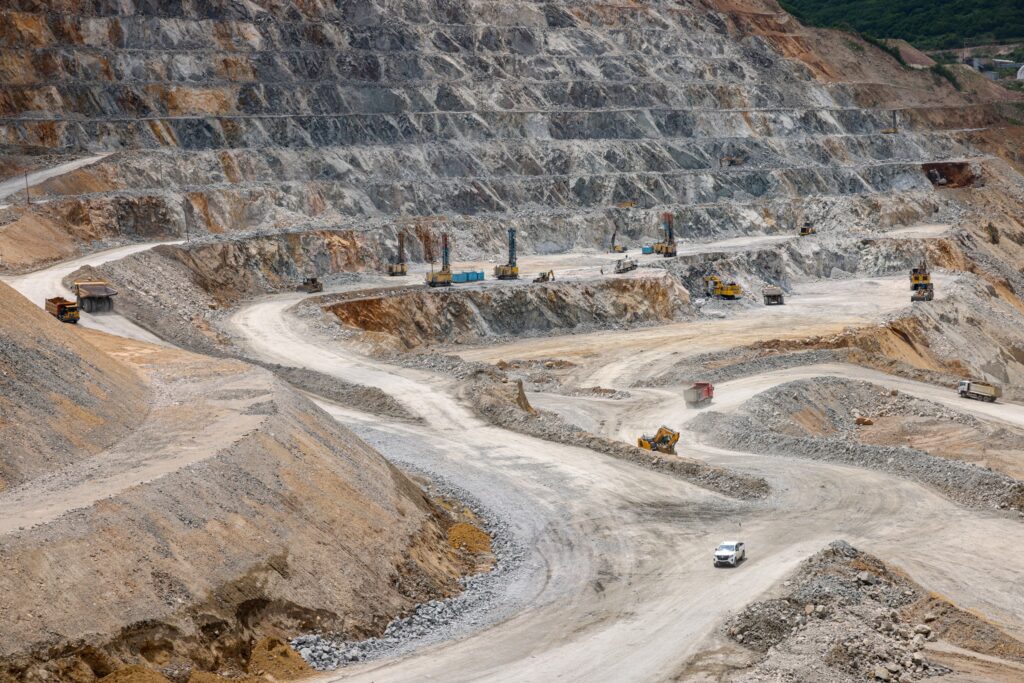
Չնայած իրականացված օրենսդրական և տարատեսակ այլ փոփոխություններին՝ ոչ արժանահավատ տվյալներով վճարվելիք ռոյալթիի չափն արհեստականորեն նվազեցնելու սողանցքերն այդպես էլ չեն փակվել. ո՛չ հանրությունը, ո՛չ, ըստ էության, Հայաստանի կառավարությունը մետաղական հանքերից արտահանվող խտանյութում մետաղների վերջնական պարունակության վերաբերյալ տեղեկություններին չեն տիրապետում, ինչպես ՊԵԿ-ն է պատասխանել՝ վերստուգում իրականացնելու գործիքներ իրենք չունեն։
Ի՞նչ էր պարզել հետազոտությունը
Հանքահումքի մատակարարման ընթացքում կոռուպցիոն ռիսկերի ուսումնասիրություն էր իրականացրել Էկոլոգիական իրավունքի մասնագետ Արթուր Գրիգորյանը։ Այն անդրադառնում էր մատակարարման գործընթացում հնարավոր կոռուպցիոն մեխանիզմների, հանքահումքի գործարքների չհիմնավորված գաղտնիությանը, արտահանվող հումքի որակական և քանակական ցուցանիշների խեղաթյուրմանը, որոնց նպատակը խտանյութի իրական արժեքը թաքցնելն է։ Ընդ որում, հասկանալի է, որ հանքարդյունաբերողներն առանց համապատասխան պաշտոնական շրջանակների աջակցության, չեն կարող այդ մեխանիզմն անխափան գործարկել։ Գրիգորյանի հետազոտությունը ֆիքսել էր մի քանի առանցքային խնդիրներ.
1. Մատակարարման ենթակա խմբաքանակի հատկանիշները նկարագրվում են այսպես կոչված որակի հավաստագրերում, որտեղ ներկայացվում են խտանյութի անվանումը, քաշը, խոնավության տոկոսը և մետաղների զանգվածային տոկոսային մեծությունները՝ հիմնական և ուղեկցող մետաղների համար առանձին-առանձին, ինչպես նաև տվյալներ ապրանքի գինը նվազեցնող տուգանային տարրերի առկայության և այլ բնութագրիչների վերաբերյալ։ Առանձնահատուկ կարևորություն ունի նաև այն, որ Հայաստանից արտահանվող պղնձի խտանյութի դեպքում թեպետ հիմնական մետաղը պղինձն է, սակայն կան նաև դրան ուղեկցող այլ զուգահեռ տարրեր՝ օրինակ ոսկի և արծաթ. սա խտանյութի գնագոյացման առանձնահատուկ դետալներից է։
Գործող օրենսդրության համաձայն՝ ոսկին կարող է հաշվարկվել այն դեպքում, երբ մեկ չոր մետրիկ տոննա պղնձի խտանյութում ոսկու պարունակությունը 1 գրամ կամ ավելի է, իսկ արծաթը՝ եթե մեկ չոր մետրիկ տոննա պղնձի խտանյութում 30 գրամ կամ ավելի է։ Պղնձի խտանյությում ոսկու և արծաթի պարունակությունը նույնպես սահմանվում է լաբորատորիաների կողմից տրամադրվող որակի հավաստագրում։ Ընդ որում, շատ թանկ արժողությամբ այլ բացառիկ մետաղները նորմատիվային կարգավորումներով սահմանված չեն որպես մետաղի խտանյութի մեջ պարտադիր հաշվարկման ենթակա մետաղներ (ռենիում, վանադիում և այլն)։ Դրանց համար հարկ կարող է գոյանալ միայն եթե հիմնական մետաղի հետ միասին ներկայացված են խտանյութի մատակարարման պայմանագրերում։ Ի դեպ, մատակարարման պայմանագրի տվյալների հիմնավորվածությունը վերահսկելու կանոնակարգված մեխանիզմ ևս չկա։
2. Մեկ այլ կոռուպցիոն ռիսկ է մատակարարվող խտանյութի խոնավության ցուցանիշը որոշելու հարցը։ Սա նույնպես չի վերահսկվում պետական մարմինների՝ տվյալ դեպքում մաքսային մարմնի կողմից։ Խտանյութի խոնավությունը սովորաբար տատանվում է 7-14 տոկոսի սահմաններում, ինչը նշանակում է, որ խտանյութի քաշից ուղիղ կերպով նվազեցվում է այդ չափով հաշվարկված մետաղի գինը։ Ինչպես խտանյութում մետաղների բաղադրության դեպքում, այստեղ ևս հարկման բազան որոշելիս հարկային մարմինը հիմնվում է որակի հավաստագրում նշված տվյալների վրա։ Արդյունահանող ճյուղերի թափանցիկության նախաձեռնության տարեկան զեկույցներում ևս խտանյութի իրացման ծավալները հաշվարկված են թաց մետրիկ տոննա չափման միավորով։ Այս մեխանիզմը մատակարարող ընկերությանը թույլ է տալիս, որ փորձաքննության իրականացման պահին արձանագրված բարձր խոնավության ցուցանիշը (օրինակ՝ 14 տոկոս) մինչև մաքսային սահմանով անցկացնելու ժամանակահատվածը, որը կարող է տևել ամիսներ կամ ավելի, էապես փոփոխվի (օրինակ՝ իջնի 7 տոկոսի)։ Քանի որ հիմք է ընդունվում որակի հավաստագրի տրամադրման պահին արձանագրված խոնավության ցուցանիշը, մաքսային սահմանին ուղիղ 7 տոկոս խոնավության չափով ապրանքի գինը կնվազի՝ հարկման բազան էլ դրան համապատասխան։
3. Կոռուպցիոն ռիսկ են նաև մատակարարվող ապրանքի գնից նվազեցվող տուգանային տարրերը։ Դրանք հաշվարկվող և վճարման ենթակա մետաղներից բացի խտանյութում առկա այլ տարրեր են, որոնք հետագայում զտման ծախսեր են պահանջում, որի պատճառով խտանյութի գինը էլ ավելի է նվազեցվում։ Այս տարրերի առկայությունը ևս որոշվում է նշված լաբորատորիաների կողմից և ներկայացվում է որակի հավաստագրում։
4. Մատակարարվող արտադրանքի գնի հիմնավորվածությունը ստուգվում է ՊԵԿ-ի հարկային հսկողության ընթացքում։ Ընդ որում, միայն հարկային հսկողության տեսակներից մեկի՝ համալիր հարկային ստուգման դեպքում է ստուգվում հաշվարկային փաստաթղթերի արժանահավատությունը: Հարկային հսկողության (ստուգման) արդյունքներն արտացոլող հաշվետվություններն ընդգրկում են շատ ընդհանրական ֆորմալ տվյալներ և չեն պարունակում խախտումների վերաբերյալ բովանդակային տեղեկատվություն։ Միևնույն ժամանակ, Հարկային տեսչությունը սահմանափակվել է միայն ուսումնասիրություններ կատարելով, որը, ի տարբերություն համալիր հարկային ստուգման, չի նախատեսում հարկման բազայի հիմքում ընկած փաստաթղթերի հիմնավոր գնահատում։
Ըստ նույն հետազոտության՝ մատակարարման պայմանագրի համաձայն մետաղների վերջնական պարունակությունը և հարկման բազայի հիմք հանդիսացող այլ ցուցանիշները որոշելու համար ելնում են մատակարարման պայմանագրին համապատասխան որոշված որակի հավաստագրից։ Նույն հետազոտության համաձայն՝ մատակարարման պայմանագրի համաձայն մետաղների վերջնական պարունակությունը և հարկման բազայի հիմք հանդիսացող այլ ցուցանիշները որոշելու համար հիմք է ընդունվում մատակարարման պայմանագրին համապատասխան որոշված որակի հավաստագիրը։
Այսպիսով, խտանյութի մեջ մետաղի պարունակությունը որոշող այլ հաշվարկային փաստաթղթեր օրենսդրությամբ սահմանված չեն։ Պետեկամուտների կոմիտեն խտանյութի մատակարարման պայմանագրերին հասանելիություն ու դրա նկատմամբ կանոնակարգված հսկողություն չունի։
Ի՞նչ արեց կառավարությունը 2023-ի հունվարին
Ոլորտում թափանցիկության, կանխատեսելիության և հարկման համակարգի արդյունավետության բարձրացման նպատակով 2023-ի հունվարին կառավարությունն իրականացրեց աննախադեպ քայլ՝ հաստատեց լաբորատորիաների ցանկ, որոնք լիազորված են ստուգելու արտահանվող խտանյութում մետաղների վերջնական պարունակությունը, որի հիման վրա էլ պետք է հաշվարկվի վճարման ենթակա ռոյալթին։ Խոշոր հաշվով, դրանք նույն կազմակերպություններն են, որոնք մինչև վերջերս էլ իրականացնում էին այդ աշխատանքները։ Այդ լաբորատորիաներն են ավստրալական ALS Limited-ը, բրիտանական Alfred H Knight International-ը, Alex Stewart International-ը, ֆրանսիական Bureau Veritas-ն ու շվեյցարական SGS-ը, որոնցից շատերի բարեվարքությունը, ինչպես ներկայացված է ստորև, շատ խոցելի է։
Միջազգային լաբորատորիաները՝ մեղադրանքների կիզակետում
Կառավարության կողմից հաստատված այս լաբորատորիաներից մի քանիսի վերաբերյալ, սակայն տարբեր ժամանակներում կոռուպցիոն մեղադրանքներ են հնչել։
2020-ից Ավստրալիայի իրավապահ մարմինները հետաքննություն էին սկսել քարածխի հանքեր շահագործող Terracom ընկերության ու ALS-ի նկատմամբ։ Ըստ Reuters-ի՝ քարածխի արտահանման փաստաթղթերում դրա որակի, որակի բարելավման վերաբերյալ կեղծ տեղեկություններ են ներառվել։ Terracom հանքարդյունաբերական հսկայի նախկին ղեկավարներից մեկը աշխատանքից ազատվելուց հետո պնդել էր, որ իր նախկին ընկերությունը ALS-ի հետ համագործակցությամբ կեղծել էր քարածխի արտահանման վկայականն ու բարձրացրել քարածխի որակը։ ALS-ը այս սկանդալից հետո ստիպված էր ներքին հետաքննություն անցկացնել, որի արդյունքում մի շարք աշխատակիցներ ազատվեցին պաշտոններից։ Հետաքննությունը նաև պարզել էր, որ վերջին տասնամյակում քարածխի արտահանման նմուշների վկայականներում որակի բարելավման փոփոխություններ էին արվել։ Սա ստվեր էր գցել աշխարհում քարածխի ամենախոշոր արդյունահանողի՝ Ավստրալիայի իմիջի վրա։ Հարավկորեական հանքարդյունաբերական ընկերություններրից մեկն էլ դադարեցրել էր աշխատանքը ALS-ի հետ։ Ի վերջո հանքարդյունաբերական ընկերությունը ավստրալական իրավապահների աշխատանքի ընթացքում ստիպված եղավ 7,5 մլն դոլարի փոխհատուցում վճարել այս սկանդալի համար։
Հայաստանում խտանյութի մեջ մետաղների պարունակություն որոշող մեկ այլ լաբորատորիա է Alex Stewart International բրիտանական ընկերությունը։ Այս ընկերությունը ներգրաված է Տանզանիայում երկու նախկին բարձրաստիճան պաշտոնյաների դատավարության գործում։ Տանզանիայի ֆինանսների և էներգերիկայի ու հանքարդյունաբերության նախկին նախարարները 2023-ին դատապարտվել են երեք տարվա ազատազրկման լիազարությունների չարաշահման ու կառավարությանը ավելի քան 11 մլն դոլարի վնաս պատճառելու համար։ Ֆինանսների նախարարը մեղադրվել էր նաև Alex Stewart International-ի տանզանական դուստր ընկերությանը անհիմն կերպով հարկերից ազատելու մեջ։
Խտանյութում մետաղների պարունակություն ստուգող մեկ այլ միջազգային լաբորատորիա՝ շվեյցարական SGS-ի անունը կարելի է գտնել Պակիստանի նախկին նախագահ Ասիֆ Ալի Զարդարիի հետ կապված կոռուպցիոն գործերում։ 1999-ին Զարդարին ու նրա կինը դատապարտվել են SGS-ից կաշառք ստանալու համար, նրանք տուգանվել էին նաև 8,6 մլն դոլարով։ Ըստ գործի՝ SGS-ը խոշոր պայմանագիր էր կնքել Պակիստանի կառավարության հետ, միևնույն ժամանակ գործարքի 6 տոկոսի չափով գումար փոխանցելով Զարդարիին, որը գումարը տեղափոխել էր օֆշորային իր ընկերության հաշվեհամար։ Դատախազները պնդում էին, որ Զարդարին ու կինը այդ գումարն ուղղել են թանկարժեք իրերի ձեռքբերմանը։
SGS-ի որոշ աշխատակիցներ կոռուպցիոն գործով մեղադրյալի աթոռին են հայտնվել նաև Սինգապուրում։ Ընկերության աշխատակիցները մեղադրվում են կաշառք ստանալու մեջ, ընդհանուր գործը վերաբերում է Shell-ի նավթավերամշակման գործարանից մոտ 150 մլն դոլարի նավթի գողությանը։
ՊԵԿ-ն ու ֆիննախը խտանյութում մետաղների պարունակության վերաբերյալ տվյալներ չունեն
Հաշվի առնելով, որ այս ընկերությունները նախկինում ներգրաված են եղել կոռուպցիոն սկանդալներում, Հայաստանից արտահանվող խտանյութի դեպքում կարող է հարց առաջանալ, թե կառավարությունն ինչպես պետք է հավաստիանա արտահանվող խտանյութի խոնավության ցուցանիշի, մետաղների վերջնական պարունակության հարցերում։ ՊԵԿ-ի հետ երկարատև գրագրությունն ի վերջո կասկածներ է հարուցում, որ ՊԵԿ-ը պարզապես միջազգային լաբորատորիաների եզրակացություններին չի տիրապետում։ Մեկ այլ հարցին, թե միջազգային լաբորատորիաների ներկայացրած եզրակացությունների և հավաստագրերի ճշգրտությունը ՊԵԿ կողմից ինչպես է ստուգվում, պատասխանել են՝ «ՊԵԿ-ը չունի համապատասխան գործիքակազմ, մեխանիզմներ ներկայացված տեղեկությունները վերստուգելու համար»։ Գերատեսչությունը նաև չի պատասխանել, թե յուրաքանչյուր հանքարդյունաբերող միջազգային որ լաբորատորիայի եզրակացություն է ներկայացնում խտանյութ մատակարարելիս։
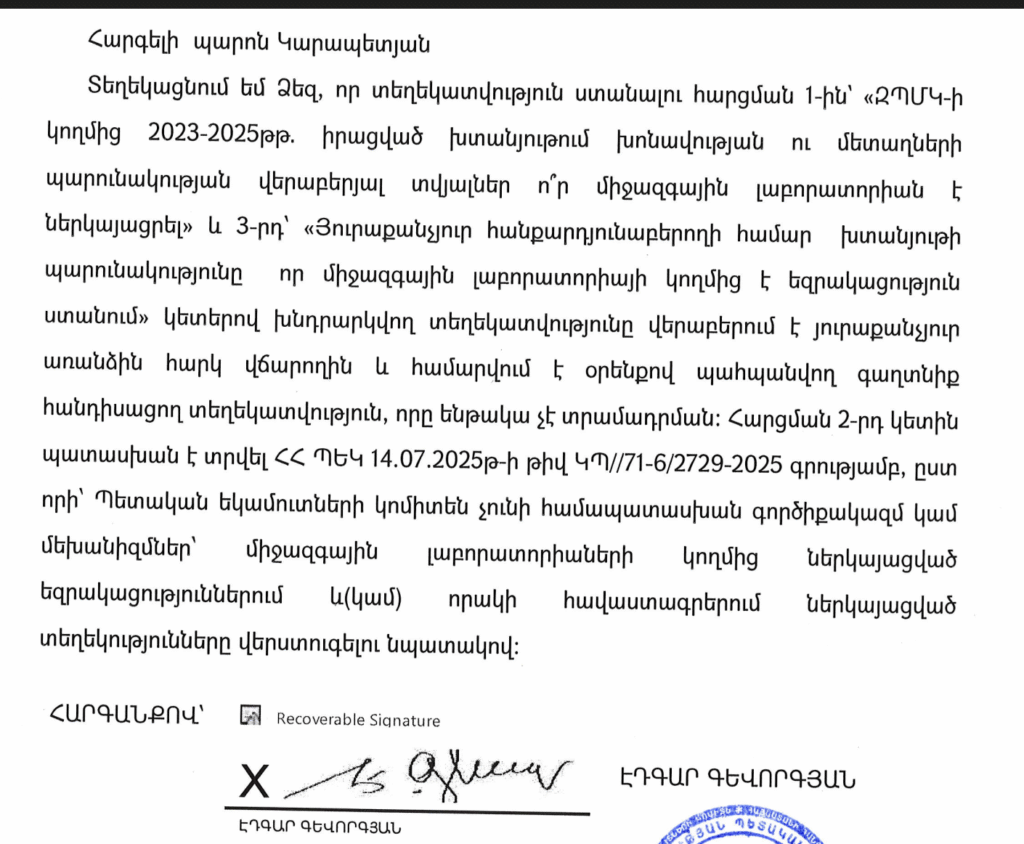
Ինչպես նշվեց, հանքարդյունաբերողների կողմից խտանյութի մատակարարումների պայմանագրերը հանրության համար մատչելի չեն։ Արթուր Գրիգորյանի ուսումնասիրությունից երևում է՝ ՊԵԿ-ը դրանց կարող է հասանելիություն ունենալ միայն հարկային համալիր ստուգումների շրջանակում։ ՍիվիլՆեթը գրավոր հարցմամբ դիմել էր ԶՊՄԿ-ին, որը Հայաստանում պղնձի ու մոլիբդենի խտանյութի արտահանման առաջատարն է։ Կոմբինատից խնդրել էինք տեղեկացնել, թե ինչ ուղղություններով է կազմակերպվում պղնձի ու մոլիբդենի խտանյութի արտահանումը, ինչպես նաև տրամադրել համապատասխան մատակարարումների պայմանագրերը։ Ի պատասխան, ընկերությունից հայտնել են, որ ԶՊՄԿ-ն չունի պղնձի և մոլիբդենի խտանյութի վաճառքի (այդ թվում՝ գործընկեր կազմակերպությունների) վերաբերյալ տեղեկատվության բացահայտման պարտավորություն, իսկ որոշ դեպքերում նաև նման տեղեկատվություն տրամադրելու լիազորություն։
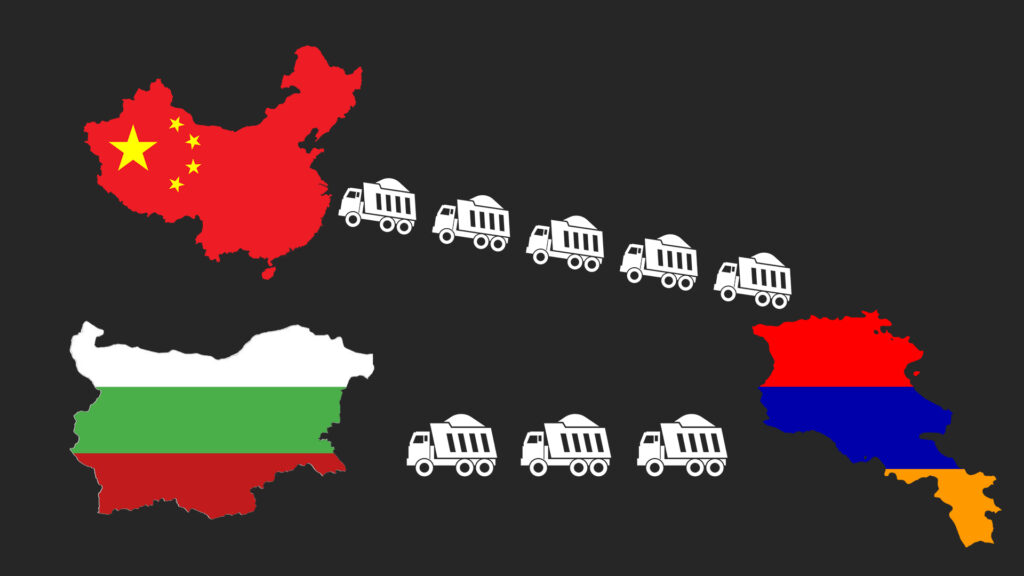
«Ընդհանրապես, հանքարդյունաբերական խոշոր ընկերությունները որպես կանոն արտադրանքը վաճառում են թրեյդինգային կազմակերպություների։ ԶՊՄԿ-ի դեպքում արտադրվող ծավալի մեծ մասը գնվել է եվրոպական, հիմնականում՝ շվեյցարական և ավստրիական խոշորագույն թրեյդինգային կազմակերպությունների կողմից, որոնք կազմակերպում են հետագա արտահանումը տարբեր ուղղություններով՝ կախված միջազգային շուկայի պահանջներից և առաջարկից»,- հայտնել են կոմբինատից։ Վերջին տարիներին, սակայն, էականորեն փոխվել են ԶՊՄԿ-ի արտահանման ուղղությունները, արևմտյան երկրներին փոխարինել են Չինաստանը, որոշակի չափով նաև Ռուսաստանը։
Տարեսկզբին Հետքը գրել էր, որ 2024-ին Հայաստանից արտահանվել է 558 մլն դոլարի պղնձի խտանյութ, որի 78 տոկոսն արտահանվել է Չինաստան, 14 տոկոսն էլ Բուլղարիա։ Փորձել ենք այդ տվյալները ձեռք բերել նաև մատակարարվող երկրներից։ Բուլղարական տվյալների բազաները հնարավորություն չեն ընձեռում պարզել գնորդներին, մատակարարման պայմանները և այլն, իսկ չինականի մասին իմաստ անգամ չկա խոսել։ Մինչև ռուս-ուկրաինական պատերազմը հայկական պղնձի հիմնական գնորդների մեջ էր նաև Շվեյցարիան. այնտեղ էր գնում հայկական պղնձի 37 տոկոսը, այժմ այդ թիվը նվազել է մինչև 2 տոկոսի։ Փոքր մասնաբաժին ունեն նաև Ռուսաստանը, Սերբիան, Վրաստանը։
Պղնձի խտանյութի բաղադրության ու խոնավության մասով ՔԿ-ն խախտումներ չի հայտնաբերել
Թեպետ Հայաստանի Պետեկամուտների կոմիտեի քննչական վարչությունը (այժմ այս ստորաբաժանումը գործում է Քննչական կոմիտեի կազմում) ԶՊՄԿ կողմից հարկեր չվճարելու քրեական վարույթով քննություն էր իրականացրել, նաև հայտնել 15 մլրդ դրամի վերականգնման մասին, քննությունը չի անդրադարձել խտանյութի արտահանման մյուս դետալներին։
Ըստ ՊԵԿ-ի՝ «կոմբինատի նախկին տնօրենը հատուկ մշակված և կիրառված սխեմայով կատարել է պղնձի խտանյութի շուկայականից էականորեն ցածր արժեքով մատակարարման գործարքներ, որի հետևանքով ընկերության հարկվող շահույթը պակաս է ցույց տրվել ու պետական բյուջե չի վճարվել ավելի քան 15 միլիադ դրամ»։ Ըստ ՊԵԿ-ի՝ ԶՊՄԿ-ն մատակարարման ձևական պայմանագիր է կնքել Արաբական Միացյալ Էմիրություններում գրանցված մի ընկերության հետ շուկայականից էժան գնով, սակայն իրականում խտանյութը միջազգային շուկայական գնով օտարվել է մեկ այլ, իրական գնորդ հանդիսացող ու վերամշակմամբ զբաղվող այլ ընկերությունների»։
Այս քրեական վարույթի շրջանակում իրավապահներն արդյոք բացի իրական ու ձևական մատակարարի մասին բացահայտումներից՝ քննե՞լ են նաև խտանյութում մետաղների առկայության իրական չափի, խոնավության մակարդակի հետ կապված հարցեր։ Գլխավոր դատախազությունը այս հարցի պատասխանը համարել էր նախաքննական գաղտնիք, իսկ Քննչական կոմիտեն պատասխանել է, որ «խտանյութում առկա մետաղների պարունակությունը արհեստական նվազեցնելով, խտանյութի պարունակության մեջ խոնավության բարձր ցուցանիշների արտացոլմամբ հարկեր թաքցնելու դեպքեր չեն արձանագրվել»։
Քննչական կոմիտեից հետաքրքրվել էինք՝ ինչպե՞ս են ստուգվել խտանյութում մետաղների պարունակության հնարավոր խախտումների տվյալները, որ չեն հայտնաբերվել հարկեր թաքցնելու դեպքեր, նշանակվե՞լ են արդյոք փորձաքննություններ, ո՞ր լաբորատորիայում է ստուգվել խտանյութը, այն համադրվե՞լ է արդյոք ԶՊՄԿ համապատասխան որակի հավատսագրերի հետ, թե ոչ։ Կոմիտեից միայն արձագանքել են՝ խտանյութում խոնավության ու մետաղների պարունակության ցուցանիշների արհեստական փոփոխությամբ հարկեր թաքցնելու դեպք չի հայտնաբերվել, քրեական վարույթ չի քննվում, հետևաբար հայցվող տեղեկությունը հնարավոր չէ տրամադրել։
Քննչական կոմիտեի հետ գրագրությունից նաև պարզ է դառնում, որ բացի 2022-ին վերականգնված 15 մլրդ դրամից, այլ քրեական վարույթներ, կապված ԶՊՄԿ-ի կողմից հարկեր, տուրքեր չվճարելու ենթադրյալ դեպքերի հետ, չկան։ ՔԿ-ում մեկ այլ քրեական վարույթ կա, որն առնչվում է ընդերքի պահպանման կանոնները խախտելուն ու հարուցվել է Բնապահպանության և ընդերքի տեսչական մարմնի ստուգման հիման վրա։ Այս գործով մեղադրյալներ չկան, պատճառված վնասի չափը պարզելու համար նախաքննություննը երկար ժամանակ է՝ դեռ «ընթացքի մեջ» է։

 Պատմություններ