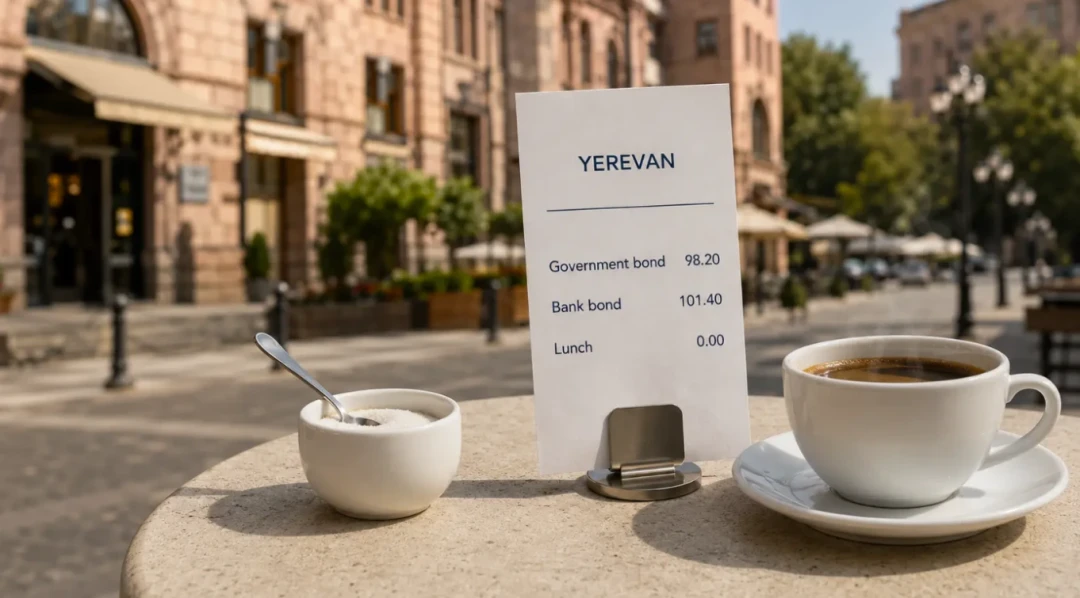
Հայկական որոշ բանկերի պարտատոմսեր շրջանառվում են նույն մարման ժամկետով պետական պարտատոմսերից ավելի ցածր եկամտաբերությամբ։ Սա Հայաստանի կապիտալի շուկայում գնագոյացման անսովոր երևույթ է, որը կարող է վկայել շուկայի ենթակառուցվածքային սահմանափակումների մասին, ասված է երևանյան KK Partners ընկերության նոր հետազոտությունում։
KK Partners-ի կայքում հրապարակված վերլուծության համաձայն՝ ԱՄՆ դոլարով արտահայտված հայկական որոշ բանկային պարտատոմսերի և համադրելի պետական եվրոպարտատոմսերի եկամտաբերությունների տարբերությունը հասնում է մինչև 134 բազիսային կետի։
KK Partners-ը Երևանում գործող հետազոտական ընկերություն է, որը ռազմավարական վերլուծությունն ու տվյալների մշակումը համադրում է բարդ շուկաների և բարձր կարևորության որոշումների վերաբերյալ խորհրդատվության համար։ Հետազոտության հեղինակներն են ընկերության հիմնադիր և կառավարիչ տնօրեն Եղիշե Քերոբյանը և տվյալագետ Արաքսյա Նիկողոսյանը։
Պարտատոմսերի եկամտաբերությունը սովորաբար հակառակ ուղղությամբ է շարժվում դրանց գնին։ Պետական պարտատոմսերի եկամտաբերությունը տվյալ երկրի շուկայի հիմնական հենանիշն է, և կորպորատիվ կամ բանկային պարտատոմսերը սովորաբար պետք է առաջարկեն ավելի բարձր եկամտաբերություն՝ լրացուցիչ վարկային ռիսկը փոխհատուցելու համար։
Սակայն KK Partners-ը Հայաստանի պարտատոմսերի շուկայի որոշ հատվածներում հակառակ պատկերն է արձանագրել։
2029-ի սեպտեմբերին մարվող Հայաստանի պետական եվրոպարտատոմսը, ըստ հետազոտության մեջ ներկայացված տվյալների, ունեցել է մոտ 5.31% միջին եկամտաբերություն։ Միևնույն ժամանակ Ինեկոբանկի՝ 2029-ի ապրիլին մարվող պարտատոմսի եկամտաբերությունը կազմել է 4.88%, իսկ համադրելի Հայէկոնոմբանկի, Կոնվերս Բանկի և ԱԿԲԱ Բանկի պարտատոմսերի եկամտաբերությունը՝ 4.97%-ից 5.26%։
Տարբերությունն ավելի մեծ է եղել երկարաժամկետ պարտատոմսերի դեպքում։ 2031-ի փետրվարին մարվող Հայաստանի պետական եվրոպարտատոմսի միջին եկամտաբերությունը կազմել է մոտ 5.85%, մինչդեռ ԱԿԲԱ Բանկի՝ 2030-ի օգոստոսին մարվող պարտատոմսինը՝ 4.51%։ Տարբերությունը կազմում է 134 բազիսային կետ։
ԱԿԲԱ Բանկի՝ 2031-ի հունվարին մարվող մեկ այլ թողարկման եկամտաբերությունը կազմել է 5.12%, իսկ Ամերիաբանկի՝ 2031-ի ապրիլին մարվող պարտատոմսինը՝ 5.43%։
Տվյալները հիմնված են Հայաստանի ֆոնդային բորսայում (AMX) սեպտեմբերի 2-ի դրությամբ գրանցված միջին եկամտաբերությունների վրա։
Հայկական պարտատոմսերը՝ համեմատած գլոբալ բանկերի հետ
KK Partners-ը հայկական բանկերի պարտատոմսերը համեմատել է նաև ԱՄՆ և Եվրոպայի խոշոր բանկերի թողարկած պարտատոմսերի հետ։
ԱՄՆ դոլարով պարտատոմսերի գրաֆիկը, որը ներառում է հայկական բանկերի 67 և ԱՄՆ խոշոր բանկերի 60 թողարկում, ցույց է տալիս, որ հայկական պարտատոմսերի եկամտաբերությունները շատ ավելի մեծ ցրվածություն ունեն։ Ամերիկյան բանկերի պարտատոմսերը շատ ավելի համաչափ են տեղակայված իրենց եկամտաբերության կորի շուրջ։
Հետազոտության հեղինակների կարծիքով՝ դա կարող է ցույց տալ, որ հայկական շուկայում առանձին թողարկումների գնագոյացումը միշտ չէ, որ հետևում է միասնական տրամաբանության։
Ամենացայտուն օրինակներից կրկին ԱԿԲԱ Բանկի՝ 2030-ի օգոստոսին մարվող պարտատոմսն է՝ 4.51% եկամտաբերությամբ։ Մոտ չորս տարվա մարման ժամկետով JPMorgan-ի, Bank of America-ի և Morgan Stanley-ի պարտատոմսերի եկամտաբերությունը, ըստ հետազոտության, կազմել է մոտ 4.95%-5.13%։
Տարբերությունն ավելի արտահայտիչ է եվրոյով պարտատոմսերի հատվածում։ Հետազոտության գրաֆիկում հայկական բանկերի եկամտաբերության կորը մոտ մեկից երկու տարվա մարման ժամկետով պարտատոմսերի դեպքում գտնվում է Եվրոզոնայի խոշոր բանկերի կորից ցածր։
BNP Paribas-ի, Deutsche Bank-ի և Societe Generale-ի մեկից երկու տարի մարման ժամկետով եվրոյով պարտատոմսերի միջին եկամտաբերությունը կազմել է մոտ 2.90%-3.30%։ Նույն ժամանակահատվածում Ամերիաբանկի, Արմսվիսբանկի և Ինեկոբանկի եվրոյով պարտատոմսերի եկամտաբերությունը եղել է 2.05%-3.00%։ Առանձին դեպքերում տարբերությունը գերազանցել է 80-90 բազիսային կետը։
Միջազգային համեմատության համար օգտագործվել են Interactive Brokers-ի և Հայաստանի ֆոնդային բորսայի տվյալները։
Հետազոտությունը հիմնականում կենտրոնանում է պարտատոմսերի մարման ժամկետների և շուկայական եկամտաբերությունների վրա։ Այն առանձին պարտատոմսերի մակարդակով մանրամասն չի համեմատում գնագոյացման վրա ազդող այլ գործոններ, այդ թվում՝ իրացվելիությունը, պարտքի առաջնահերթությունը, գրավի առկայությունը, հարկային ռեժիմը կամ պայմանագրային առանձնահատկությունները։
KK Partners-ը մատնանշում է արբիտրաժային մեխանիզմների պակասը
Քերոբյանն ու Նիկողոսյանը կարծում են, որ նման գնային տարբերությունների երկար պահպանվելը կապված է նաև այն գործիքների սահմանափակության հետ, որոնց միջոցով ներդրողները կարող են օգտվել գնային անհամապատասխանություններից և դրանով նպաստել դրանց վերացմանը։
Զարգացած շուկաներում նման տարբերությունները կարող են գրավել արբիտրաժորդներին, որոնք գնում են համեմատաբար թերագնահատված ակտիվը և միաժամանակ կարճ վաճառք իրականացնում գերագնահատված ակտիվի նկատմամբ։ Այդ գործընթացը սովորաբար նպաստում է գների վերադարձին դրանց հարաբերական ռիսկերին ավելի համապատասխան մակարդակների։
Հեղինակների պնդմամբ՝ Հայաստանի շուկայում լայնորեն հասանելի չեն կարճ վաճառքի և ածանցյալ գործիքները, որոնք կարող էին կատարել այդ գործառույթը։ Արդյունքում գնագոյացման անոմալիաները կարող են պահպանվել ամիսներով՝ առանց արագ ինքնաշտկվելու։
Հետազոտության հեղինակներն այս երևույթն անվանում են «անվճար ճաշ Երևանում» և այն համարում Հայաստանի կապիտալի շուկայի ենթակառուցվածքի հետագա զարգացման՝ կարճ վաճառքի, ածանցյալ գործիքների և ավելի լայն արբիտրաժային մեխանիզմների ներդրման օգտին փաստարկ։
KK Partners-ի ամբողջական հետազոտությունը՝ մեթոդաբանությամբ և գրաֆիկներով, հասանելի է այստեղ՝ «Անվճար ճաշ Երևանում. Հայաստանի պարտատոմսերի շուկայի արբիտրաժային անոմալիան»։

 Պատմություններ