Газовый экспорт Азербайджана: блеф или реальность?
 Эдуард Аракелян
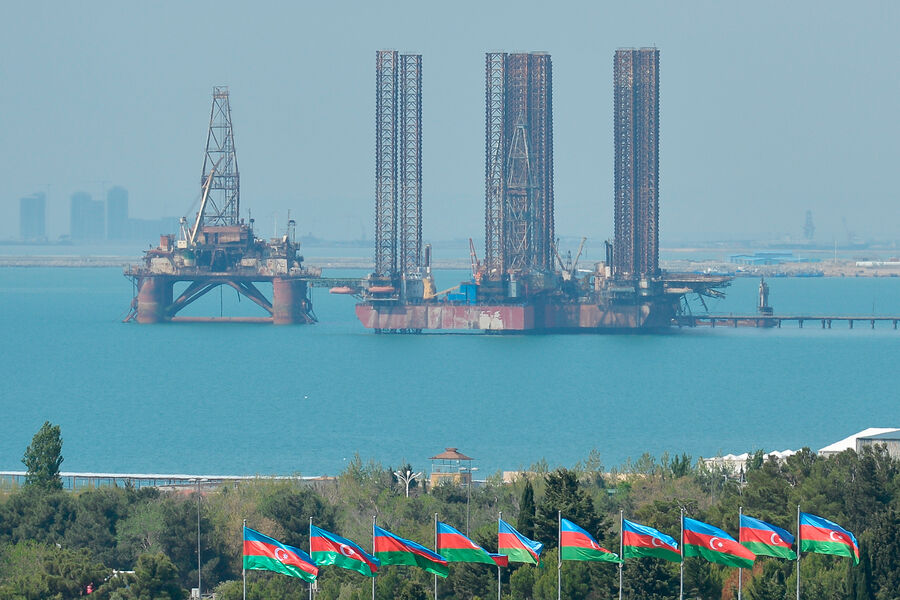
В последние годы Азербайджан позиционируется как ключевой альтернативный поставщик газа для Европы. Недавнее заявление президента Ильхама Алиева о поставках газа в 14 стран создаёт впечатление масштабного расширения экспортной географии. Более того, ранее Алиев обещал удвоить поставки азербайджанского газа в Европу к 2027 году, доведя их до примерно 20 млрд м³ в год. Европейская сторона восприняла это как элемент стратегии по снижению зависимости от российских энергоносителей, рассматривая Азербайджан как ключевого партнера в диверсификации поставок. Однако анализ официальных прогнозов добычи газа показывает, что эти обещания сталкиваются с ресурсными проблемами и стратегическими ограничениями.
Согласно материалам правительства Азербайджана к проекту бюджета на 2026 год, добыча природного газа в ближайшие годы будет колебаться на уровне 45-48 млрд м3:
2026 г.: 48,437 млрд м3 (товарный газ - 38 млрд м3)
2027 г.: 47,924 млрд м3 (товарный газ - 36.7 млрд м3)
2028 г.: 45,667 млрд м3 (товарный газ - 34.5 млрд м3)
2029 г.: 48,063 млрд м3 (товарный газ - 37 млрд м3)
В Азербайджане разница между общим объёмом добычи и объемом товарного газа стабильно составляет около 10-11 млрд м3. Товарный газ – то есть объём, доступный для внутреннего потребления и экспорта (оставшаяся часть используется для поддержания пластового давления и других технологических нужд), – прогнозируется на уровне 38 млрд м3 в 2026 году с последующим снижением до 34.5 млрд м3 в 2028 и снова увеличением в 2029 году до 37 млрд м3, что не дотягивает даже до уровня 2024 года.
К 2027 году, когда планировалось удвоение поставок в Европу, реальный доступный объем составит 36,7 млрд м³. При текущих обязательных поставках на внутренний рынок и соседние страны у Азербайджана остаётся лишь около трети всего товарного газа для всех прочих направлений, что физически не позволяет увеличить экспорт в Европу, не говоря уже об удвоении.
По данным на 2024 год часть газа была распределена между растущим внутренним потреблением (около 13.6 млрд м3) и экспортом в Турцию (9.9 млрд м3) и Грузию (2.4 млрд м3). Эти поставки поглощают более 25 млрд м3 в год, что существенно ограничивает возможность увеличения экспортных потоков в Европу, которые в 2024 году составили 12.9 млрд м3. С августа 2025 года к обязательным поставкам прибавилась Сирия, куда планируется поставлять более 1 млрд м3, с перспективой увеличения до 2 млрд м3 в год.
Крупнейший экспортообразующий газовый проект Азербайджана «Шах Дениз» в 2024 году произвел более 28 млрд м3 природного газа и судя по всему находится на пиковых возможностях добычи. Сейчас надежды на рост связываются с газоконденсатным месторождением «Апшерон». В материалах к проекту государственного бюджета Азербайджана на 2026 г. отмечается, что масштабное освоение месторождения «Апшерон» в 2029 г. станет важным драйвером развития сектора. Оператор проекта французский TotalEnergies летом 2025 г. приступил ко второму этапу освоения «Апшерона» с применением «новой технологической концепции». Этап №1 предполагал добычу 1.3-1.5 млрд м3 в год для внутреннего рынка, этап №2: 5-6 млрд м3 в год с вводом не ранее 2028–2029 г. Но даже при полном выходе на проектные показатели чистый экспортный эффект может составить 3-4 млрд м3, что не решает задачу удвоения поставок.
В условиях ограниченного собственного ресурса Азербайджан, возможно, вынужден будет использовать реэкспорт не столько для роста, сколько для поддержания текущего уровня поставок в Европу. Основные потенциальные источники – Россия, Туркменистан.
Россия может предоставить относительно стабильный объём газа через прямые коммерческие операции, под видом газа для внутреннего потребления, но это может сопровождаться высоким политическим и санкционным риском. Для поддержания экспортных обязательств Азербайджан уже прибегал к закупкам газа из России: в 2023 году объём таких закупок достигал более 0.8 млрд м3, а в 2024 году страна продолжала приобретать некоторое количество газа для удовлетворения внутренних потребностей, объемы которых не всегда полностью декларируются.
Туркменистан может продолжать участвовать через своп-поставки, увеличив ежегодные поставки газа в Азербайджан, транзит которых обеспечивается Ираном. Иран играет ключевую роль в схеме своповых поставок между Туркменистаном и Азербайджаном.
Лидер Туркменистана заявлял уже о готовности страны поставлять природный газ в Европу через территорию и инфраструктуру Азербайджана, но после возможного строительства Транскаспийского газопровода.
Министр энергетики и природных ресурсов Турции Алпарслан Байрактар на пятом заседании министров энергетики Организации тюркских государств в Стамбуле заявил, что транспортировка углеводородных ресурсов с восточного побережья Каспия на западное (в Азербайджан), должна стать одним из приоритетов для тюркских государств. По его словам, Анкара готова перейти к практическим шагам по реализации своей 30-летней стратегической мечты – поставок природного газа в Турцию по трубопроводу через Каспийское море, при этом инфраструктура на западном берегу Каспия (в Азербайджане) уже готова к приёму таких объёмов.
Однако реализация такого проекта напрямую затрагивает интересы других прикаспийских государств, прежде всего России и Ирана, чья позиция по вопросу транскаспийского трубопровода (Центральная Азия-Европа по дну Каспийского моря) остается сдержанно-негативной. В этих условиях рассчитывать на консенсус внутри стран Каспийского региона невозможно, и практическая реализация проекта может создать прямой конфликт интересов между крупными игроками.
Кроме того, заявление министра энергетики Турции о готовности инфраструктуры Азербайджана к приёму крупных объёмов газа из Центральной Азии фактически подтверждает, что ограничения по экспорту в Европу носят ресурсный, а не инфраструктурный характер. Ключевая проблема азербайджанского газового экспорта заключается не в транспортировке и не в пропускной способности трубопроводов, а в недостаточности собственной добычи. В этих условиях Азербайджан просто берет на себя больше экспортных обязательств, чем способен обеспечить и лишь подчеркивает свою транзитную и инфраструктурную роль.
Политические заявления о газовых возможностях Азербайджана оказываются больше блефом, чем реальностью. Заявления президента Алиева о поставках в 14 стран создают впечатление азербайджанской газовой экспансии, однако большинство направлений, за исключением Турции и Италии и намного в меньшей мере Грузии, Греции и Болгарии, получают мизерные объемы либо не получают газа вовсе, имея на руках лишь подписанные меморандумы о намерениях. Увеличение числа потребителей азербайджанского газа (список 14 стран) происходит за счёт дробления существующих потоков.
Европейские надежды на удвоение поставок до 20 млрд м³ к 2027 г. основаны скорее на политических обещаниях. Газовая стратегия Азербайджана в 2026–2029 гг., отображенная в проекте государственного бюджета, наглядно демонстрирует структурный разрыв между политической риторикой и фактическими возможностями. Баку остается важным элементом Южного газового коридора, но его собственные запасы и мощности изначально не позволяли рассчитывать на значительный прирост поставок в европейские страны. Об этом ещё до подписания меморандума о взаимопонимании между Еврокомиссией и Азербайджаном об удвоении поставок газа к 2027 году неоднократно предупреждали независимые эксперты и аналитики.
В этом контексте всё более очевидным становится, что соглашение 2022 года об удвоении поставок азербайджанского газа в Европу к 2027 году не было обеспечено ресурсной базой и реальными инвестициями. При сохранении текущих тенденций можно предположить, что по мере приближения 2027 года Брюсселю и Баку, вероятно, придётся готовить новое соглашение об удвоении поставок к 2032 году с теми же аргументами и надеждами.

 Истории