 Նելլի Լազարյան
 CivilNetCheck
«Բարգավաճ Հայաստան» կուսակցության ղեկավար Գագիկ Ծառուկյանը ապրիլի 9-ի կուսակցության համագումարին հայտարարել է, թե «ժողովրդի 90 տոկոսը վարկի տակ է»։
Ծառուկյանը քաղաքացիների վարկային բեռի մասին պարբերաբար է հայտարարություններ անում։
Նմանաբնույթ հայտարարություն նա արել է նաև մարտի 19-ին. «Մենք ունենք 650,000 ընտանիք, ունենք 2,45 մլն վարկառու, ամեն ընտանիքից 3-4 մարդ վարկի տակ է»։ Մարտի 23-ին էլ լրագրողների հետ զրույցում նա նշել էր, թե «ժողովուրդը պարտքերի, վարկերի տակ են՝ խեղճացած 2,45 մլն վարկառու ունենք»։
«Քաղաքացիական պայմանագիր» խմբակցության պատգամավոր Խաչատուր Սուքիասյանը համաձայն չէ Գագիկ Ծառուկյանի պնդումների հետ։ Մարտի 26-ին Հանրային հեռուստաընկերության եթերում պատասխանելով հարցին, թե արդյոք քաղաքացիները վարկերի տակ են, նա հակադարձել է՝ «ձե՞ռ են առնում»՝ նշելով, որ իր հետ բերել է ավանդների և վարկերի վերաբերյալ տվյալներ։
«Ավանդները՝ խնայողությունները, 200 միլիարդով է տարբերվում։ [...] Տրամադրված վարկերը 7 ու 586 է [7,585 մլրդ -խմբ.], դրանից 7 ու 335-ն էլ (7, 335 մլրդ-խմբ.) ավանդներն է։ 200 միլիարդով է տարբերվում, ձեռ են առնո՞ւմ»,- ասել է Սուքիասյանը՝ պնդելով, թե ֆիզիկական և իրավաբանական անձանց խնայողությունները կազմում են մոտ 20 մլրդ դոլար։
#CivilNetCheck-ը ստուգել է այս հայտարարությունները։
Ծառուկյանի նշած տվյալների մասին
«Ժողովրդի 90 տոկոսը վարկի տակ է։ Ունենք 650,000 ընտանիք, ունենք 2,45 մլն վարկառու, ամեն ընտանիքից 3-4 մարդ վարկի տակ է»։
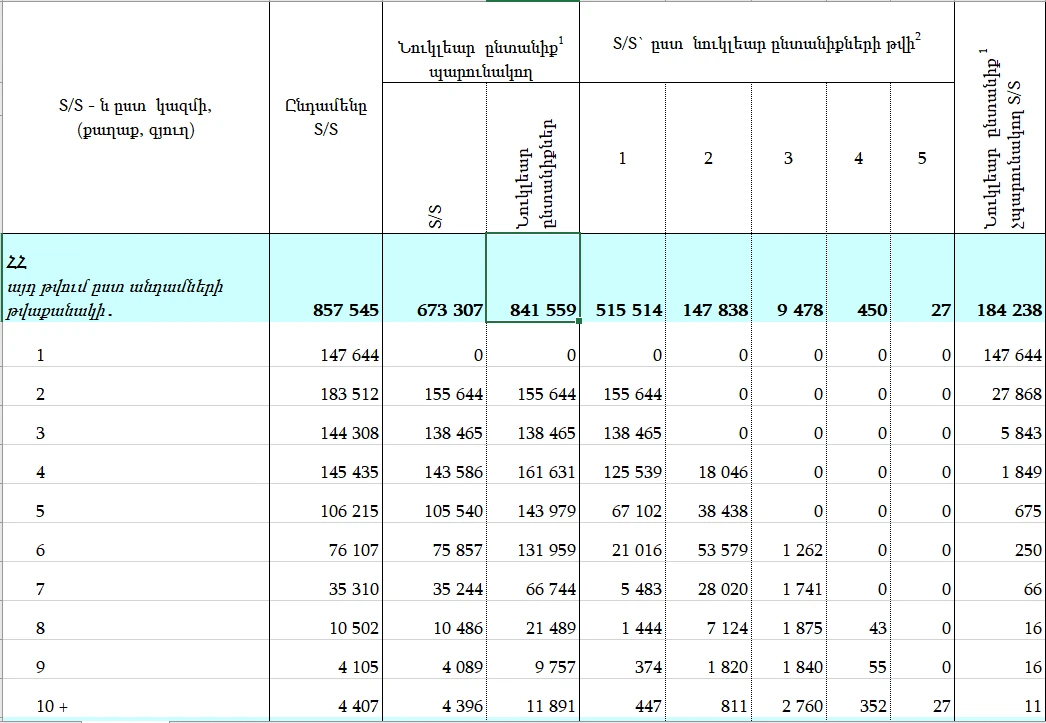
Նախ, Գագիկ Ծառուկյանի նշած տվյալը, թե Հայաստանում կա 650,000 ընտանիք, ճշգրիտ չէ։ 2022-ի մարդահամարի տվյալներով՝ Հայաստանում կա 857,545 տնային տնտեսություն, որից 147,644-ը միայնակ ապրողներն են։ Միևնույն ժամանակ, Լեռնային Ղարաբաղից բռնի տեղահանությունից հետո տնային տնտեսությունների թիվը, վստահաբար, աճել է, սակայն այս փոփոխությունն արտացոլող պաշտոնական թարմ տվյալներ դեռևս չեն հրապարակվել։
Մարտի վերջի դրությամբ որպես վարկառու հաշվառված է 928,748 ֆիզիկական անձ՝ ներառյալ առևտրային բանկերի և վարկային կազմակերպությունների հաճախորդները։ Նրանցից 905,535-ը ունեն սպառողական և այլ տեսակի վարկեր, իսկ 89,440-ը՝ հիփոթեքային վարկ։
Կենտրոնական բանկից պարզաբանում են, որ այս տվյալները վերաբերում են վարկ ունեցող մարդկանց բացարձակ թվին։ Ինչ վերաբերում է վարկերի ընդհանուր քանակին, ապա #Civilnetcheck-ին հայտնեցին, որ ԿԲ-ն նման վիճակագրական թիվ չի հրապարակում։
Նշենք, որ ԿԲ տվյալներով՝ 2026 թվականի մարտի դրությամբ առևտրային բանկերի կողմից տրամադրված սպառողական վարկերի ծավալը կազմել է 1,910 տրլն դրամ, իսկ հիպոթեքային վարկերի ծավալը՝ 1,704 տրլն դրամ։
Վարկային կազմակերպությունների կողմից տրամադրված սպառողական վարկերի ծավալը կազմել է շուրջ 93,8 մլրդ դրամ և 63,7 մլն դոլար, իսկ հիպոթեքային վարկերինը՝ շուրջ 17,8 մլրդ դրամ և 3,8 մլն դոլար։
Դոլարային վարկերը դրամի վերածելու դեպքում՝ 373 դրամ փոխարժեքով, սպառողական վարկերի ընդհանուր ծավալը կազմում է շուրջ 2,28 տրլն դրամ, իսկ հիպոթեքային վարկերինը՝ շուրջ 1,723 տրլն դրամ։
Թե Ծառուկյանը որտեղի՞ց է վերցրել 2,45 մլն վարկառուների թիվը, փորձեցինք պարզել նրա տնտեսական թիմի անդամ Միքայել Մելքումյանից։ Նշենք, որ «2,45 մլն վարկառուի» մասին վերլուծական նյութ ներկայացրել է նաև Մելքումյանը։
Նա պարզաբանեց, որ խոսքը ոչ թե վարկառուների, այլ վարկերի քանակի մասին է, որը մոտարկված հաշվարկ է։ «Մենք շատ իրատեսական թիվ ենք ասել, եղածից էլ քիչ է այդ թիվը»,- ասաց նա՝ մանրամասնելով, որ դեռ 2021-ին, երբ պատգամավոր էր, հարցումով ԿԲ-ից խնդրել էր վարկերի թիվը և ստացել, որ տվյալ ժամանակ 2,235 մլն գործող վարկ կար։
«Հիմա 2021-ից գալիս ենք, վերջին 6-7 տարիերին ընթացում ՀՀ-ում կառուցվել է մոտ 20,000 շենք, որի մեջ ամեն շենքում նվազագույնը 80-100 բնակարան է։ Ստացվում է, որ մոտավորապես բնակարանների ընդհանուր քանակը 1,7-1,8 մլն է, դրանցից մեծ մասը հիփոթեքային վարկերով է, հիմա եթե վերցնեմ, որ այդ բնակարների գոնե 30-40 տոկոսը վարկերով է վերցրած, տեսեք ինչ մեծ թիվ է ստացվում։ Այսինքն՝ մի բան էլ 2,45 մլն-ը քիչ է»,- պնդեց նա։
Նա առաջարկում է նաև մեկ այլ մոտավոր հաշվարկի մեթոդ՝ հիմնվելով «վարկային պորտֆելի» վրա։ Վարկային պորտֆել ասելով նկատի է ունենում բանկերի կողմից տրամադրված բոլոր վարկերի ընդհանուր ծավալը, որը ներառում է ինչպես սպառողական, հիպոթեքային, այնպես էլ բիզնես և այլ տեսակի վարկեր։
«Վարկային պորտֆելի այդ 7 տրիլիոնի մեջ (վերջին ԿԲ՝ տվյալներով 8 տրլն-խմբ.) մեծ մասը կազմում են սպառողական վարկեր և հիպոթեքային վարկեր, բիզնես վարկերը քիչ են…Իսկ սպառողական վարկը քանի որ մինչև 3 մլն-ի սահամաններում է և սպառողական վարկերի ծավալը եթե բաժանենք միջին սպառողական վարկի մեծության վրա, կստանանք վարկերի քանակը»,-ասաց նա:
Այսպիսով, ներկայացված տվյալները ցույց են տալիս, որ «2,45 մլն վարկառու» պնդումը վերաբերում է ոչ թե մարդկանց, այլ վարկերի քանակին և հիմնված է մոտավոր հաշվարկների վրա՝ առանց պաշտոնական վիճակագրությամբ հաստատման։
Միևնույն ժամանակ, «բնակչության 90 տոկոսը վարկի տակ է» պնդումը ևս չի հաստատվում տվյալներով․ նույնիսկ առավել լայն՝ աշխատանքային ռեսուրսների հաշվարկով, վարկառուների մասնաբաժինը կազմում է մոտ 40 տոկոս, իսկ աշխատունակ բնակչության համեմատ՝ շուրջ 65–70 տոկոս։
Հետևաբար, ներկայացված պնդումները էականորեն ուռճացված են և չեն արտացոլում վարկառուների իրական թիվը Հայաստանում։
Սուքիասյանի՝ վարկերի ու ավանդների համեմատությունն արդյոք տեղի՞ն է
Անդրադառնալով «Քաղաքացիական պայմանագիր» խմբակցության պատգամավոր Խաչատուր Սուքիասյանի այն պնդմանը, թե ավանդների և վարկերի ծավալները գրեթե հավասար են, հարկ է նշել, որ նրա ներկայացրած թվերը չեն համապատասխանում Կենտրոնական բանկի վերջին տվյալներին։
ԿԲ-ի՝ 2026 թվականի մարտի 31-ի դրությամբ տվյալներով՝ առևտրային բանկերի վարկերի ընդհանուր ծավալը կազմում է մոտ 8,164 տրլն դրամ, իսկ ավանդները՝ շուրջ 7,581 տրլն դրամ։ Այսինքն՝ վարկերի ծավալը ավանդներին գերազանցում է մոտ 582 մլրդ դրամով։
Սուքիասյանը #CivilNetCheck-ի հետ զրույցում պարզաբանեց, որ ներկայացրել է 2025-ի դեկտեմբերի 31-ի դրությամբ առկա տվյալները։
Այդ ժամանակ, ԿԲ տվյալներով, ավանդների ծավալը կազմել է մոտ 7,458 տրլն դրամ, իսկ վարկերինը՝ շուրջ 7,87 տրլն դրամ։ Այս տվյալներով վարկերի և ավանդների տարբերությունը կազմել է մոտ 412 մլրդ դրամ, ինչը ևս զգալիորեն գերազանցում է Սուքիասյանի նշած «200 մլրդ» ցուցանիշը։
Սակայն ավելի կարևոր խնդիրը ոչ թե թվի անճշտությունն է, այլ հենց համեմատության տրամաբանությունը։
2025 թվականի դեկտեմբերի 31-ի ԿԲ տվյալներով՝ առևտրային բանկերում ավանդների շուրջ 1,6 տրլն դրամը պատկանում է ոչ ռեզիդենտներին (այդ թվում՝ օտարերկրյա քաղաքացիներին և կազմակերպություններին), իսկ մոտ 6,4 տրլն դրամը՝ ռեզիդենտներին՝ Հայաստանի բնակիչներին, ընկերություններին և պետական մարմիններին։
Միևնույն ժամանակ, ռեզիդենտների ավանդների ամբողջ գումարը ևս չի պատկանում տնային տնտեսություններին։ ԿԲ տվյալներով՝ տնային տնտեսությունների ավանդները կազմում են շուրջ 2 տրլն դրամ, իսկ մնացածը պատկանում է բիզնեսին, պետական հատվածին և այլ կազմակերպություններին։
Այսպիսով, ընդհանուր ավանդների միայն շուրջ 25–30 տոկոսն է պատկանում տնային տնտեսություններին, մինչդեռ մնացած մասը վերաբերում է բիզնեսին, պետական հատվածին կամ ոչ ռեզիդենտներին։
Ուստի ավանդների և վարկերի համեմատությունը չի արտացոլում բնակչության վարկային բեռի իրական մակարդակը։ Բացի այդ, նույն ժամանակահատվածում վարկերի և ավանդների տարբերությունը կազմել է մոտ 412 մլրդ դրամ, ինչը զգալիորեն գերազանցում է Սուքիասյանի նշած «200 մլրդ» ցուցանիշը։
Ավանդներն ու վարկերը չեն վերաբերում նույն խմբերին․ տնտեսագետ
Տնտեսագետ Սուրեն Պարսյանը նշում է, որ ավանդների և վարկերի համեմատությունը կարող է մոլորեցնող լինել, քանի որ դրանք չեն պատկանում նույն խմբերին։ «ՌԴ-ից եկած մարդիկ իրենց գումարները ՀՀ բանկերում են դրել»,- #CivilNetCheck-ի հետ զրույցում ասաց նա։ Նա նաև ընդգծում է, որ կարևոր է հաշվի առնել ավանդների բաշխվածությունը․ «Կարող է ավանդատուների 10 տոկոսին բաժին ընկնի ընդհանուր ավանդների 80 տոկոսը»։
Այս դիտարկումների ֆոնին Խաչատուր Սուքիասյանը նույն համեմատությունը ներկայացնում է այլ դիտանկյունից՝ ընդգծելով վարկի դերը տնտեսությունում։
«Վարկը հիմնականում «զարգացման գործիք» է, ոչ թե բեռ»․ Սուքիասյան
#CivilNetCheck-ի հետ զրույցում Սուքիասյանը պարզաբանեց, որ իր նպատակը եղել է ավանդների և վարկերի «բալանսը» ցույց տալը։
«Բայց իրենք չեն ուզում դրա մասին խոսել․ այսինքն՝ դրանք քաղաքական մանիպուլատիվ ձևեր են։ Հիմա ես ավանդ չունեմ, մեր ընտանիքով՝ մի 20–40 հոգի ենք՝ երեխաներով, թոռներով, ոչ ոք ավանդ չունի, մենակ վարկ ունենք մի 100 մլն դոլարի, բայց ես հարուստ մարդ եմ համարվում, որովհետև իմ կապիտալը այդ 100 մլն դոլարից անգամներով շատ է, մեկ մլրդ է, բայց ես հարյուր մլն-ի վարկ ունեմ չէ՞»,- նշեց նա։
Բացի այդ, նա կրկնեց, որ վարկը կարող է դիտվել ոչ թե որպես բեռ, այլ որպես «զարգացման գործիք»․ «Ես ամեն անգամ վարկ վերցրել, գեներացրել եմ, եկամուտ ստացել, կապիտալ ձեռք բերել»,- ասաց նա։ Նրա խոսքով՝ բանկը վարկ չի տրամադրի, եթե անձը չունի բավարար միջոցներ կամ եկամուտ, հետևաբար «էտ մարդը մի բան ունի, որ վարկ է վերցնում»։ Նա նաև մատնանշեց անշարժ գույքի շուկայի գների աճը՝ նշելով, որ վերջին տարիներին դրանք զգալիորեն բարձրացել են, ինչն, ըստ նրա, հիմք է պնդելու, որ հիպոթեքային վարկերը կարող են դիտվել նաև որպես ներդրում։

 Պատմություններ