 Շուշան Ստեփանյան
 CivilNetCheck
«Ժողովուրդ» օրաթերթը հուլիսի 10-ին «Ինչպես է ՀՀ ֆինանսների նախարարը մեկ տարում մարել 1 մլն դոլար վարկը» վերնագրով հոդված էր հրապարակել, որում հղում անելով պաշտոնյայի՝ տարբեր տարիներին ներկայացրած հայտարարագրերին՝ նշվում է, որ ֆինանսների նախարար Վահե Հովհաննիսյանը 1 միլիոն դոլարի վարկ է ունեցել, որը 2023-ի տարեկան հայտարարագրում անհետացել է։
#CivilNetCheck-ը գնացել է հոդվածում առկա պնդումների հետքերով և նոր անհամապատասխանություններ գտել Հովհաննիսյանի հայտարարագրերում։
«Կորած» 1 մլն դոլար վարկի մասին
«Ժողովուրդ» օրաթերթի հոդվածում նշվում է․ «Բանն այն է, որ ֆինանսների նախարարի տեղակալի պաշտոնը ստանձնելու ժամանակ Հովհաննիսյանն ունեցել է 1 մլն դոլար վարկ կամ փոխառություն։ [․․․] 2023 թվականի հաշվետու տարվա «եկամուտների, ստացված վարկերի և փոխառությունների» բաժնում 1 մլն դոլար վարկը անհետացել է՝ գրեթե 400 մլն դրամ և ավելի»։
Մինչև Ֆինանսների նախարար դառնալը Վահե Հովհաննիսյանը 2021-ին ստանձնել էր ֆինանսների նախարարի տեղակալի պաշտոնը։
Իսկապես 2021-ին պաշտոնը ստանձնելու պահին Հովհաննիսյանը հայտարարագրել էր 1 միլիոն դոլարի վարկ կամ փոխառություն, որը վերցրել էր ոմն Արման Կարապետյանից։ Արժեթղթերի և այլ ներդրումների բաժնում նշել է, որ 1 մլն 50 հազար դոլարի բաժնետոմս է գնել, նաև 2021-ին ընկերություն է հիմնել, որի արժեքը նշված է 980 հազար դրամ։
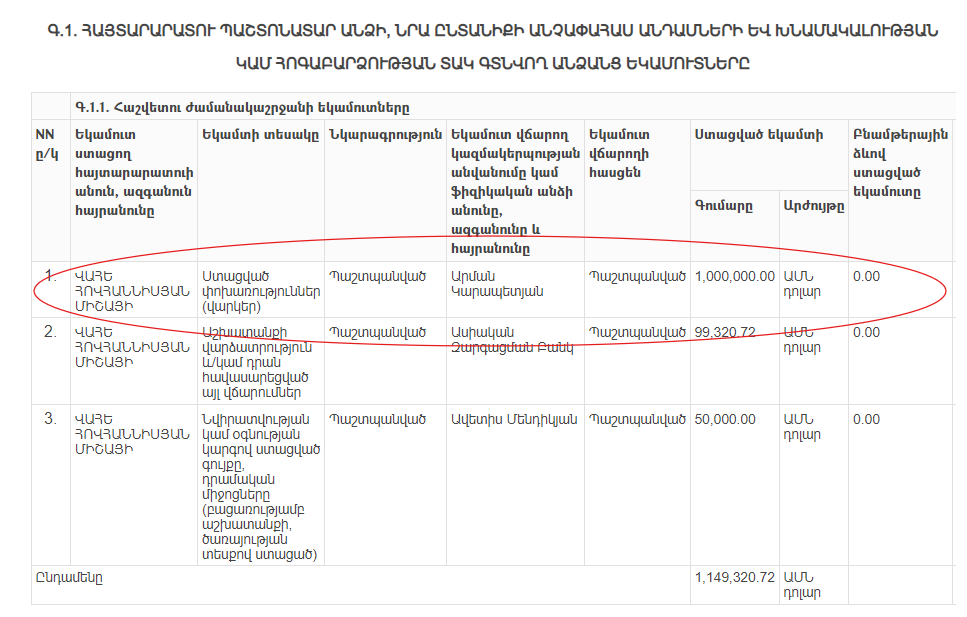
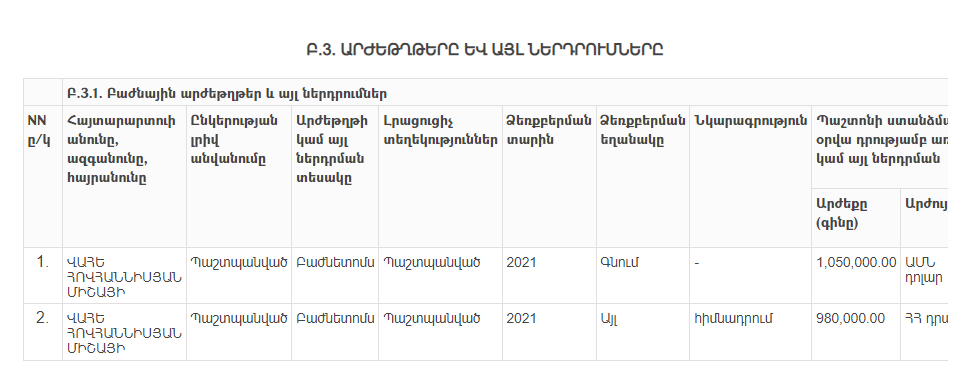
Վարկի ու բաժնետոմսի հետ կապված նույն տվյալներն արտացոլված են նաև 2021-ին ներկայացրած տարեկան հայտարարագրում։
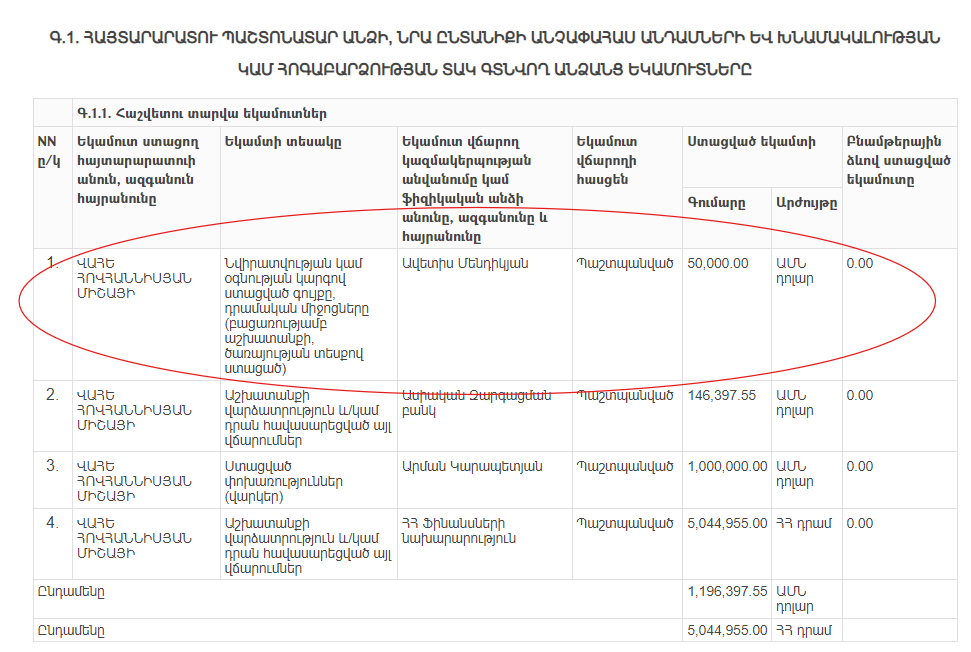
Պաշտոնը ստանձնելու պահին և հետագայում ներկայացված տարեկան հայտարարագրերում պաշտոնյան նշել է, որ 50 հազար դոլարի նվիրատվություն է ստացել ոմն Ավետիս Մենդիկյանից։ Վերջինս, ենթադրաբար, սփյուռքից է, քանի որ բաց աղբյուրներում և ՀՀ ընտրողների ռեգիստրում նրա մասին տեղեկություններ չկան։
#CivilNetCheck-ի հարցին, թե ո՞վ է Ավետիս Մենդիկյանը և ինչո՞ւ է նվիրատվություն արել նախարարին, ֆինանսների նախարարությունից պատասխանեցին, որ նվիրատվությունը Վահե Հովհաննիսյանը ստացել է մինչև պաշտոնյա դառնալը։
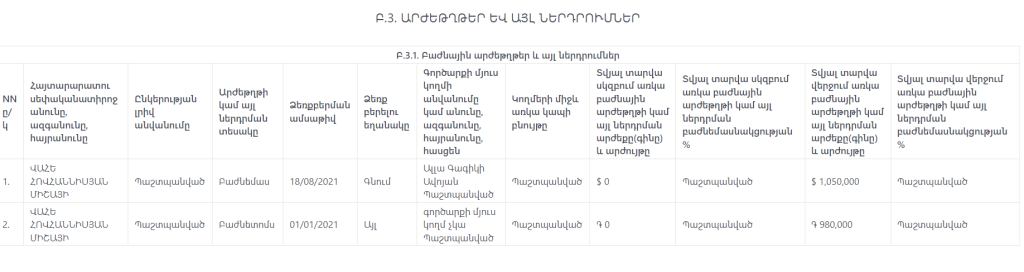
2022-ի տարեկան հայտարարագրում պաշտոնյան դարձյալ հայտարարագրել է 1 միլիոն 50 հազար դոլարի արժեթղթեր՝ նշելով, որ բաժնեմաս է գնել 2021-ին Ալլա Ավոյանից։ Արման Կարապետյանից վերցված 1 միլիոն դոլարի վարկը կամ փոխառությունը 2022-ի հայտարարագրում ևս առկա է։
Ի դեպ, 2022-ին ֆինանսների նախարարը 52,6 միլիոն դրամի փոխառություն է տվել «Կարիտաս Իտալիանա ՓԲԸ»-ին։
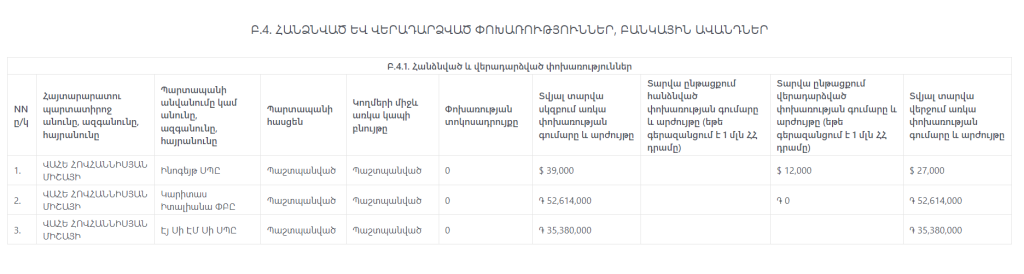
Հարցին, թե ինչպե՞ս է գոյացել 52,6 միլիոն դրամը, որը նախարարը փոխառություն է տվել, ֆինանսների նախարարությունից պատասխանել են, որ «նախարարը «Կարիտաս Իտալիանա ՓԲԸ»-ին 52,6 միլիոն դրամի չափով փոխառություն տվել է սեփական միջոցների հաշվին»:
#CivilNetCheck-ը ուսումնասիրել է պաշտոնյայի նախորդ տարիների հայտարարագրերը՝ հասկանալու համար, թե որտեղից է գոյացել 52,6 միլիոն դրամը։ 2021-ի պաշտոնի ստանձման հայտարարագրում Վահե Հովհաննիսյանը նշել էր, որ 99 հազար դոլարի աշխատավարձ է ստացել Ասիական զարգացման բանկից (ԱԶԲ), իսկ տարեկան հայտարարագրում նշված էր, որ ԱԶԲ-ից 146 հազար դոլար աշխատավարձ է ստացել ։
Հայտարարագրերի լրացման կարգում նշվում է, որ տարեկան հայտարարագրում եկամուտները հայտարարագրվում են հունվարի 1-ից մինչև դեկտեմբերի 31-ը ժամանակահատվածի համար, իսկ պաշտոնի ստանձնման/դադարեցման հայտարարագրում՝ հունվարի 1-ից պաշտոնի ստանձման օրը։ Սա նշանակում է, որ պաշտոնի ստանձնման հայտարարագրում 99 հազար դոլար ԱԶԲ-ից ստացած վարձատրությունը վերաբերելի է միայն 2021-ի հունվարի 1-ից օգոստոսի 18-ը՝ ֆինանսների նախարարի տեղակալի պաշտոնը ստանձնելու օրը, իսկ 2021-ի տարեկան հայտարարագրում ԱԶԲ-ից 146 հազար դոլար ստացված եկամուտը պետք է ներառի 2021-ի հունվարի 1-ից դեկտեմբերի 31-ն ընկած ժամանակահատվածը։ Փաստացի նա պետք է պարզաբանի 146 հազար դոլարի և 99 հազար դոլարի տարբերությունը՝ մոտ 46 հազար դոլար, որպես այլ վճարովի աշխատանք ստացել է օգոստոսից դեկտեմբեր ժամանակահատվածում, երբ պաշտոնյա՞ էր, թե՞ ավելի վաղ։
Վահե Հովհաննիսյանը 980 հազար դրամի բաժնեմաս ունի նաև «Ինոգեյթ» ընկերությունում։ Պաշտոնյա դառնալուց հետո «Ինոգեյթ»-ում և «Կարիտաս Իտալիանա» ՓԲԸ-ում ունեցած բաժնեմասերը հավատարմագրային կառավարման են հանձնվել։
Արդեն 2023-ին ներկայացրած տարեկան հայտարարագրում և՛ Ալլա Ավոյանից գնված 1 միլիոն 50 հազար դոլարի արժեթղթերը, և՛ Արման Կարապետյանից վերցված վարկը, բացակայում են։
#CivilNetCheck-ի հարցմանն ի պատասխան՝ ֆինանսների նախարարությունից հայտնեցին, որ նախարար Հովհաննիսյանը 2021-ին Արման Կարապետյանից փոխառությամբ ստացել է 1 միլիոն դոլար, որի միջոցով էլ նույն տարվա ընթացքում Ալլա Ավոյանից ձեռք է բերել «Կարիտաս Իտալիանա» ՓԲԸ-ի 100% բաժնեմասը։
«2023 թվականի հայտարարագրում փոխառությունը և արժեթղթերն արտացոլված չեն, քանի որ նախարար Հովհաննիսյանը փոխառության պարտավորությունները փոխանցել, իսկ ձեռք բերված արժեթղթերն օտարել է երրորդ անձի»,- ասված է պատասխանում:
Հայտարարագրում, սակայն, բաժնեմասի օտարման մասին որևէ տեղեկություն չկա։ #CivilNetCheck-ի հստակեցնող հարցին, թե ինչու այդ տեղեկությունը չի արտացոլվել հայտարարագրում, ֆինանսների նախարարությունից չեն պարզաբանել, այլ դարձյալ նույն պատասխանն են ուղարկել, թե փոխառության պարտավորությունները փոխանցել, իսկ ձեռք բերված արժեթղթերն օտարել է երրորդ անձի:
Հայտարարագրերում առկա այլ անհամապատասխանությունների մասին
Ֆինանսների նախարարի ներկայացրած հայտարարագրերում այլ անհամապատասխանություններ էլ կան։ 2021-ին, 2022-ին և 2023-ին ներկայացրած տարեկան հայտարարագրերում նախարարը նշել է, որ Հրազդանում գտնվող այգետնակը ձեռք է բերել 2015-ին, այնինչ 2021-ի պաշտոնը ստանձնելու հայտարարագրում ձեռք բերման տարի է նշվում 2020-ը։
Ֆինանսների նախարարությունից պարզաբանում են, թե այգետնակն իրականում ձեռք է բերվել 2015-ին։
Անհամապատասխանություններ կան նաև մեքենաների հետ կապված։ Օրինակ՝ 2021-ի պաշտոնը ստանձնելու հայտարարագրում TOYOTA մակնիշի մեքենաների արտադրության տարեթիվ են նշվում 2005 և 2007 թվականները։
2021 և 2022 թվականների տարեկան հայտարարագրերում, մինչդեռ, նշված է, որ TOYOTA մակնիշի երկու մեքենաները 2007 և 2015 թվականների արտադրության են, ձեռք են բերվել 2015 եւ 2019 թվականներին։ 2023-ի հայտարարագրում բոլորովին այլ թիվ է նշված, ըստ դրա՝ TOYOTA մակնիշի մեքենաներից մեկի արտադրության տարեթիվը 2006-ն է։
2022-ի տարեկան հայտարարագրում (այն ներառում է հունվարի 1-ից դեկտեմբերի 31-ն ընկած ժամանակահատվածը) Հովհաննիսյանը նշել է, որ 2006-ի արտադրության մեքենան վաճառել է 2023-ի ապրիլին 2,5 միլիոն դրամով։ Մինչդեռ, եթե վաճառքն իսկապես տեղի էր ունեցել 2023-ին, ապա այն պետք է արտացոլվեր 2023-ի տարեկան հայտարարագրում, ոչ թե 2022-ի։
Սակայն, մեքենայի վաճառքի տարեթիվն ու օրը 2023-ին ներկայացրած հայտարարագրում ևս տարբեր են։ 2022-ի հայտարարագրում նա նշել էր, որ մեքենան վաճառել է 2023-ի ապրիլի 11-ին, բայց 2023-ի տարեկան հայտարարագրում նշում է, որ մեքենան վաճառել է 2022-ի փետրվարի 24-ին։ Եթե 2022-ի հայտարարագրում նշվոմ էր, որ նախարարը 2006-ի արտադրության TOYOTA մակնիշի մեքենան վաճառել է 2,5 միլիոնով, ապա 2023-ին վաճառքի գինը 25 միլիոն դրամ է, ինչը 2006 թվականի արտադրության մեքենայի համար բավականին բարձր գին է։
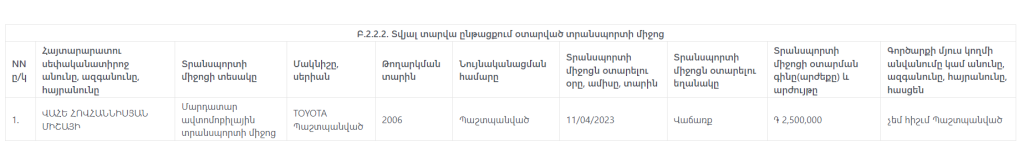
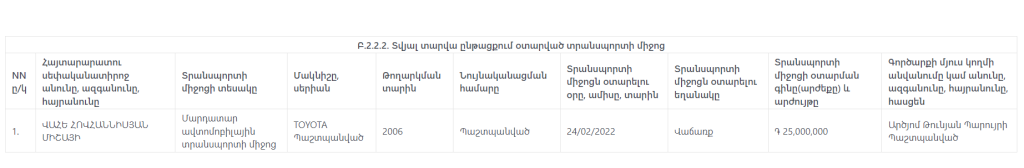
#CivilNetCheck-ի հարցմանն ի պատասխան, ֆինանսների նախարարությունից հայտնեցին, որ TOYOTA մակնիշի մեքենաների արտադրման տարեթվերն են 2006 և 2007 թվականները, իսկ 2006-ի արտադրության մեքենան վաճառվել է ոչ թե 25 միլիոնով, ինչպես նշված է 2023-ի տարեկան հայտարարագրում, այլ՝ 2,5։
«2006 թվականին արտադրված TOYOTA մակնիշի մեքենան վաճառվել է 2022 թվականի փետրվարի 24-ին: Նշված մյուս ամսաթիվը վրիպակ է»,- ասված է ֆինանսների նախարարության պատասխանում։
Բացի այդ, ֆինանսների նախարարությունից հայտնեցին, որ հայտարարագրում առկա անճշտություններն ուղղելու նպատակով նախարարն արդեն իսկ դիմել է համապատասխան մարմնին:
Չնայած նախարարությունից ստացված պարզաբանումներին՝ հաշվի առնելով հայտարարագրերում առկա մի շարք անհամապատասխանությունները՝ #CivilNetCheck-ը դիմել է Կոռուպցիայի կանխարգելման հանձնաժողով՝ խնդրելով պարզել եկամուտերի և ծախսերի կամ տրված փոխառությունների միջև առկա անհամապատասխանությունները։

 Պատմություններ