 Շուշան Ստեփանյան
 CivilNetCheck
Սուսաննա Հովհաննիսյանը list.am հարթակով ապրանք է վաճառել։ «Գնորդը» կապվել է Viber-ով, ուղարկել էկրանապատկեր՝ կանխավճարի փոխանցման վերաբերյալ։ Այնուհետև ուղարկել է հղում՝ նշելով, որ նա պետք է անցնի հղումով և ներբեռնի գումարն իր քարտին։ Սուսաննա Հովհաննիսյանն անցել է հղումով, որից հետո զեղծարարները մուտք են գործել նրա հավելված՝ յուրացրել առկա միջոցներն ու վարկեր ձևակերպել։
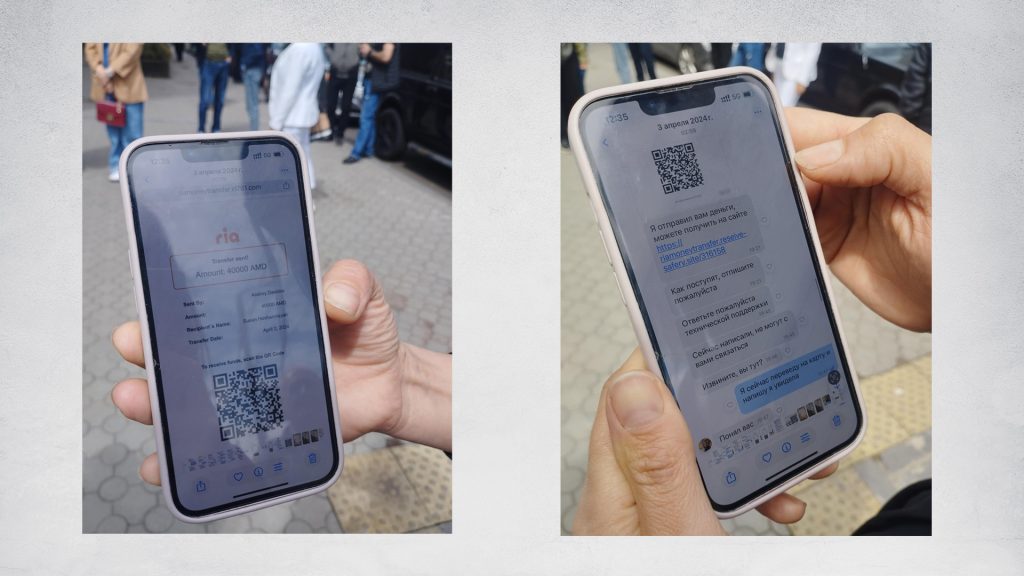
Զեղծարարության զոհ դարձած քաղաքացիները պարբերաբար բողոքի ակցիաներ են իրականացնում բանկերի մոտ։ Քաղաքացիները դժգոհում են, որ զգուշացնող նամակները բանկից ստանում են անգլերեն լեզվով: Նրանց համար նաև անհասկանալի է, թե ինչպես է ստացվել, որ քաղաքացին շաբաթներ առաջ դիմել է վարկ ստանալու համար, բայց մերժվել է, իսկ զեղծարարներին հաջողվել է իրենց անունով վարկեր ձևակերպել։
#CivilNetCheck-ը դիմել է Հայաստանում գործող բանկերին և Կենտրոնական բանկին՝ տուժածների բարձրացած հարցերի պատասխանները գտնելու համար։ Խոսել ենք նաև տուժածների հարցերով զբաղվող «Հանրային վերահսկողություն» ՀԿ-ի նախագահ Մհեր Կարագյոզյանի հետ։
Արդյոք Կենտրոնական բանկը գնահատո՞ւմ է բանկերի խոցելիությունը
#CivilNetCheck-ի հարցմանն ի պատասխան՝ Կենտրոնական բանկից հայտնում են, որ ԿԲ-ն պարբերաբար գնահատում է բանկերի խոցելիությունը։ Բացահայտված խախտումների և կիրառված պատասխանատվության միջոցների վերաբերյալ տեղեկությունները հրապարակվում են ԿԲ-ի կայքում։
Լրատվամիջոցները հաճախ օգագործում են կիբերհանցագործություն տերմինը։ Այս դեպքերը, սակայն, կիբերհանցագործություններ չեն այն իմաստով, որ հանցագործները չեն կոտրում և հասանելիություն չեն ստանում բանկերի ծրագրային համակարգերին ու հափշտակում հաճախորդների ֆինանսական միջոցները:
«Դեպքերի գերակշիռ մեծամասնությունում «սոցիալական ինժեներիայի» (կիբերհանցագործության ոչ տեխնիկական ձևն է, երբ մոլորեցնելով՝ անձնական կամ բանկային տվյալներ են կորզում - խմբ.) միջոցով զեղծարարները, սպառողների վստահությունը չարաշահելով, կարողանում են հասանելիություն ստանալ սպառողների բանկային և անձնական տվյալներին», - նշված է ԿԲ-ի պատասխանում։
Վարկը մերժել են, զեղծարարն օրեր անց վարկ է ձևակերպել
Զեղծարարության զոհ դարձած քաղաքացիները պարբերաբար դժգոհում են, որ վարկի համար շաբաթներ առաջ դիմել են բանկին, բայց մերժվել, սակայն զեղծարարներին հաջովել է վարկեր ձևակերպել։
Կենտրանական բանկը չէր հստակեցրել նման դեպքերի հնարավոր պատճառները: Պատասխանում պարզապես նշվում է, որ նման բողոքներն ուսումնասիրվել և ուսումնասիրվում են։ Խնդիրներ հայտնաբերվելու դեպքում կիրառվում են համապատասխան վերահսկողական միջոցառումներ։
Թեմայի վերաբերյալ հարցումն ուղարկվել էր Հայաստանում գործող բոլոր բանկերին, սակայն պատասխաններ ստացվել են IDBank-ից, «Արդշինբանկից», «Ինեկոբանկից», «Կոնվերս Բանկից» և «ՎՏԲ-Հայաստան բանկից»։ Որոշ դեպքերում պատասխաններն ընդհանրական են։
IDBank-ից պատասխանել են, որ նման խնդրով դիմումներ երբևէ չեն ստացել, այնուամենայնիվ, նշել են, որ վարկունակության վրա տարբեր գործոններ են ազդում։ Դիտարկվում է նաև վարկի տեսակը, նպատակն ու տրամադրման եղանակը (կանխիկ/անկանխիկ)։
«[...] միևնույն հաճախորդի վարկունակության գնահատականը կարող է տարբեր լինել տարբեր ժամանակահատվածների համար (նույնիսկ մեկ օր)»,- նշված է պատասխանում։
«Արդշինբանկից» պատասխանել են, որ վարկունակության գնահատումը կատարվում է ծրագրային ավտոմատացված համակարգի գնահատմամբ։
«[...] հետևաբար չի կարող կապված լինել երրորդ անձանց կողմից կատարվող զեղծարարությունների հետ»։
«Ինեկոբանկի» պատասխանում ևս նշվում էր, որ վարկերի տրամադրման գործընթացն ամբողջությամբ ավտոմատացված է։
«Հանրային վերահսկողություն ՀԿ-ի» նախագահ Մհեր Կարագյոզյանը #CivilNetCheck-ի հետ զրույցում նշում է, որ դեպք է եղել, երբ ԱՔՌԱ վարկային բյուրոն (ԱՔՌԱ բյուրոն վարկային տեղեկատվություն հավաքող, մշակող և վարկային պատմություն՝ վարկային զեկույցների տեսքով տրամադրող լիցենզավորված կազմակերպություն է) քաղաքացու վարկունակությունը գնահատել է 500 հազար դրամ, բայց զեղծարարարին հաջողվել է 2.5 մլն դրամի վարկ ձևակերպել։ Ըստ Կարագյոզյանի՝ անկախ ԱՔՌԱ բյուրոյի գնահատականից, վարկային մասնագետը ևս գնահատում է հաճախորդի ներկա պահին ունեցած եկամուտները, խնդիրները և այլն։
«ԱՔՌԱ բյուրոն կարող է գնահատել 1 մլն դրամ, բայց քեզ 600 հազար դրամ էլ վարկ չտան։ Այսինքն նրանք հիմա մեկնաբանում են, որ այլ եղանակով դիմելուց վարկունակությունը բարձրանու՞մ է, դա որքանո՞վ է խելամիտ»,- ասում է Կարագյոզյանը։
Ինչո՞ւ են բանկի զգուշացնող նամակներն անգլերեն
Կենտրոնական բանկից հայտնում են, որ սպառողները բանկերից ծանուցումները՝ հաղորդագրությունները, զգուշացումները ստանում են հայերեն, եթե հաղորդակցման այլ լեզու չեն ընտրել։ ԿԲ-ի դիտարկման համաձայն, սակայն, գրանցվել են դեպքեր, երբ զեղծարարները, տիրանալով բանկային տվյալներին, մուտք են գործել հավելված և փոխել են լեզվի կարգավորումները՝ դարձնելով դրանք անգլերեն։ Արդյունքում սպառողը ստացել է նամակներն անգլերենով։
IDBank-ից ևս նույն կերպ են պատասխանել հարցին. «Համակարգը հնարավորություն է տալիս հաճախորդին ցանկացած ժամանակ փոխել իր հետ հաղորդակցման լեզուն, այդ ճկունությունից օգտվելով զեղծարարները համակարգ մուտքի ժամանակ ընտրում են անգլերեն լեզուն և իրական հաճախորդն արդեն ստանում է հաղորդագրությունը անգլերեն լեզվով»։
«ՎՏԲ-Հայաստան» բանկից պատասխանել են, որ նամակներն ուղարկվում են հայերեն և ռուսերեն։ «Բոլոր էլեկտրոնային նամակներն ուղարկվում են հայերեն և ռուսերեն լեզուներով, իսկ բոլոր SMS հաղորդագրությունները՝ հայերեն լեզվով՝ լատինատառ»,- ասված է պատասխանում։
Այս հարցի հետ կապված «Արդշինբանկից» պատասխանել են, որ այդ մասով բանկում ձեռնարկվել են և այժմ ընթացքում են հաճախորդներին պարզեցված տեղեկատվություն տրամադրելու միջոցառումները։
Օնլայն վարկերն ու հաճախորդների նույնականացումը
Բողոքի ակցիաների ժամանակ խոսվում էր նաև վարկ տրամադրելուց առաջ պատշաճ նույնականացման մասին։ «Ինեկոբանկից» հայտնում են, որ օնլայն վարկավորման գործընթացի վերահսկման նպատակով բանկը ներդրել է համապատասխան ծրագրային լուծումներ և մոնիթորինգի գործառույթ։ Ըստ «Ինեկոբանկի»՝ այդ լուծումների շնորհիվ բանկը կանխում է զեղծարարության փորձերի ավելի քան 99%-ը։
«[...] բանկի մոնիթորինգ իրականացնող ստորաբաժանումները հաճախորդների հետ հեռախոսազանգի միջոցով հետադարձ կապ են հաստատում՝ այն դեպքերում, երբ կիրառվող ծրագրային լուծումների և վաղ ահազանգման համակարգերի կողմից ստացվում են կասկածելի գործարքների ազդակներ»,- նշված է պատասխանում։
«Կոնվերս Բանկից» հայտնում են, որ զեղծարարները չեն կարող մուտք գործել համակարգ, քանի որ յուրաքանչյուր օգտահաշիվ բանկում նույնականացվում է սարքի՝ գաջեթի հետ։
«Եթե օգտատերը ցանկանա անձնական մոբայլ հավելված մուտք գործել այլ՝ չնույնականացված սարքից, դա նրան չի հաջողվի, մինչև կապ չհաստատի բանկի հետ և չանցնի նույնականացում»,- նշված է «Կոնվերս Բանկի» պատասխանում:
«ՎՏԲ-Հայաստան» բանկից ևս հայտնում են, որ վարկ ստանալու համար հաճախորդը եռակի նույնականացման գործընթաց է անցնում։
IDBank-ից հայտնում են, որ Idram&IDBank հավելվածով վարկ ստանալու համար օգտատերը նախ պետք է մուտք գործի հավելված, ինչի համար պետք է հեռախոսահամարից բացի մուտքագրի գաղտնաբառը, PIN կոդը և Email/SMS հաղորդագրությամբ համակարգում գրանցված էլ փոստին կամ հեռախոսահամարին ուղարկված մեկանգամյա կոդը։
«Նոր սարքից մուտք գործելու պահին համակարգը ինքնաշխատ եղանակով հաճախորդի՝ համակարգում գրանցված էլ փոստին ուղարկվում է նամակ ծանուցում նոր սարքից մուտքի մասին»,- հայտնում են բանկից։
«Արդշինբանկը» ևս նշում է եռաշարերտ նույնականացման առկայության մասին։
«Հանրային վերահսկողություն» ՀԿ-ի նախագահը #CivilNetCheck-ի հետ զույցում հայտնում է, որ բանկերը զեղծարարություններից հետո են թերացումները վերացրել։
«[...] մեր մատնանշած սողանցքների վրա իրենք աշխատել են, ծրագրային լուծումներ են տվել, հիմա արդեն իսկ սկսել է սմս-ներ հետադարձ կապով գալ օտար սարքից մտնելու դեպքում»,- նշում է ՀԿ-ի նախագահը։
Մհեր Կարագյոզյանը նաև նշում է, որ զեղծարարությունների հետ կապված քրեական գործեր են ընթանում, բայց բանկերը դիմում են քաղաքացիական դատարան՝ պահանջելով տրամադրված վարկի գումարը։ Իրենք իրենց հերթին պահանջում են, որ բանկերը սպասեն քրեական գործի ավարտին։
«Քաղաքացին ստիպված է լինում վճարել փաստաբանին, որ փաստաբանն իր փոխարեն դատարանում ասի, որ քրեական վարույթ կա նախաձեռնված։ Դատարանը այսպիսի իրավիճակում վարույթ ընդունած գործը կասեցնում է, քանի դեռ քրեական գործն իր ավարտին չի հասել»,- ասում է Կարագյոզյանը։
#CivilNetCheck-ը պարբերաբար անդրադառնում է տարբեր բանկերի անունից տարածվող կեղծ խաղարկություններին, հարցումներին և սոցցանցերում տարածվող այլ զեղծարարություններին։
Որևէ հղումով անցնելու դեպքում օգտատերերը պետք է ուշադրություն դարձնեն կայքի դոմեյնին։ Խուսափեն անձնական կամ բանկային տվյալներ մուտաքագրել կասկածելի կայքերում։ Իսկ տվյալներ տրամադրելու կամ կասկածներ ունենալու դեպքում պետք է անմիջապես դիմեն բանկին պաշտոնական հեռախոսահամարով։

 Պատմություններ